お電話でのご相談がスムーズです 0120-200-009 受付時間 9:00〜18:00(日祝休)
タップしたら電話がかかりますご相談は無料です

不動産の相続を弁護士に依頼すべきシーンとは?メリットやタイミングと相場などを解説

2025.07.29

不動産相続において、弁護士は士業の中で最も多くの項目を対応することができます。

しかし、実際は不動産相続において最初から弁護士に依頼することは少なく、不動産の名義変更(相続登記)は司法書士に、相続税の申告は税理士に、遺産分割において親族間で揉めてしまった場合に弁護士に依頼することが多いです。

なぜなら、遺産分割において発生したトラブルに介在できるのは士業の中でも弁護士だけだからです。

この記事では、不動産相続を弁護士へ依頼すべきシーンや、依頼するメリット、依頼費用の相場などをくわしく解説します。

記事監修者
司法書士 川上直也

司法書士 川上直也

当センターの受付を担当しております。

司法書士になる前は、特別養護老人ホームで約10年間介護職に従事しておりました。そこで法律に悩む高齢者の声に触れ、「気軽に相談できる法律の専門家の必要性」を感じ、司法書士を志しました。

ご相談には丁寧に耳を傾け、安心して話せる環境づくりを大切にしています。相続などでお困りの際は、どうぞお気軽にご相談ください。

不動産相続における揉め事に介在できるのは弁護士だけ
不動産相続において、各士業が対応できる項目は次表の通りです。

業務
弁護士
司法書士
行政書士
税理士
相続登記の申請代理(不動産の名義変更) × ×
遺産分割の交渉代理(当事者間の代理交渉) × × ×
遺産分割の調停・審判の代理(家庭裁判所) × × ×
遺産分割協議書の作成 △(※1)
相続放棄申述書など「家庭裁判所」提出書類の作成 〇(※2) × ×
相続税の申告・税務相談 △(※3) × ×
遺言書作成サポート(自筆/公正証書の文案・公証役場手配等) △(※4)

※1:税理士は税務観点からの助言は可能だが、法的紛争の代理や裁判所手続は不可。

※2:司法書士は「裁判所提出書類の作成」は可(代理人としての出廷・訴訟代理は不可)。

※3:弁護士が税理士資格を併有する場合は相続税申告も可。通常は税務申告は税理士の業務。

※4:税理士は税務面の助言は可。文案作成・手配は対応可否が事務所によって分かれる。

遺産分割の調停・審判の代理(家庭裁判所)や遺産分割の調停・審判の代理(家庭裁判所)など、不動産相続において親族間で揉め事が発生した場合に対応できるのは弁護士だけです。

【大前提】弁護士は依頼した方の味方
弁護士は第三者的かつ中立なイメージがある方が多いと思いますが、大前提として弁護士は依頼した方の味方です。

相続人同士でトラブルが発生した場合に、相続人全員が合意の上で弁護士に依頼した場合は、第三者的かつ中立的な立ち位置で揉め事を解決してくれますが、全員の同意がない場合、弁護士は依頼された相続人の味方となります。

たとえば、揉めている相手が弁護士を雇った場合、「向こうが弁護士を依頼してくれたから、この揉め事も中立的に話がまとまるだろう」と考えるのは大間違いです。

依頼した相続人がスムーズに話を進められるように弁護士は動くので、他の相続人も弁護士に依頼して進めるなどの対応が必要になります。

一方で、相続人の中に厄介な方がいて揉めている場合は、弁護士に依頼することで厄介な交渉の窓口になってくれるだけではなく、その後の調停から審判まで一括して引き受けてくれるため、自身で交渉するよりも心理的な負担が少なく、終局的な解決につながります。

不動産相続を弁護士へ依頼するメリット
不動産相続を弁護士へ依頼する場合、相続人全員が合意して弁護士に依頼した場合と、相続人の一部が全員の合意なしに依頼した場合でメリットが変わってきます。

相続人全員が合意して弁護士に依頼するメリット

不動産相続で相続人同士で揉めていて、「このままでは埒が明かない」「協議がまとまらない」という理由で相続人全員が合意して弁護士に依頼した場合、中立的な立場から法的に妥当な解決策を示し、話し合いをスムーズに進めてもらうことができます。

具体的なメリットは次の3つです。

  • 相続手続きが円滑に進む
  • 中立的な法的助言を受けられる
  • 相続人同士の合意形成をサポートしてもらえる

相続人同士だと私的な感情が出てしまい、話し合いが一向に進まなかったり、冷静に物事を考えられなくなってしまいます。

弁護士という第三者が間に入ることにより、冷静かつ中立的な目線でそれをまとめることができるのが最大のメリットと言えるでしょう。

相続人の一部が全員の合意なしに依頼するメリット

不動産相続で相続人同士が揉めていて、相続人の一部が弁護士に依頼した場合は、依頼者の味方として弁護士は動きます。

この場合の主なメリットは次の4つです。

  • 自分の権利をしっかりと主張できる
  • 紛争の早期解決ができる
  • 法的リスクを軽減できる
  • 心理的な負荷が少ない

基本的には弁護士が交渉の窓口となり、揉めている相続人と話を進めてくれるので、法律的に不利になりにくく、かつ紛争の早期解決が期待できます。

また、揉め事に巻き込まれると精神的にも大きな負担がかかります。

中には「言いたいことがあるが、争いの雰囲気に飲まれてしまってなかなか言い出せない」という方もいらっしゃるでしょう。

弁護士が窓口となることで「自分の代わりに自分の意見を主張してくれる味方がいる」という安心感があり、相続人同士の感情的な衝突に一人で立ち向かわずにすみます。

不動産相続で弁護士に依頼を検討すべきタイミング
不動産相続において、弁護士へ依頼を検討すべきタイミングは「揉め事が発生した時」と「揉め事が発生しそうな時」の大きく2つです。

揉め事が発生した時

すでに相続人同士で揉め事が発生してしまった場合には、解決できるのは弁護士しかいません。

次のような場合は、できるだけ早く弁護士に依頼すべきです。

  • 相続分や不動産の扱いを巡って話し合いが平行線の状態になっている
  • 一部の相続人が強硬に権利を主張している
  • 感情的な言い争いになり、相続人同士では冷静な話し合いが困難になっている

このような状況を相続人同士で解決しようとすると、人間関係がさらに悪化し、泥沼化してしまう可能性があります。

「このままでは話がまとまらないので、弁護士を立てて冷静に話合いましょう」と相続人全員が合意の上で弁護士に依頼するのが最も中立的でベストな解決策ですが、それが叶わない場合には相続人の一部で弁護士を立てるのがベターです。

揉め事が発生しそうな時

まだ揉め事にはなっていないものの、将来的に争いに発展する可能性がある場合も、弁護士への相談を検討すべきタイミングです。

次のような段階で弁護士に相談しておけば、争いに発展することなく解決できる場合があります。

  • 不動産の分割方法について相続人同士で意見が食い違っている
  • 特定の相続人が主導権を握って話を進めており、不公平感が出てきている
  • 相続人同士に感情的な溝が生じつつあり、関係が悪化しそうな兆候がある

「このままでは揉め事に発展してしまいそうなので、弁護士を立てて冷静に話し合いましょう」と全員が合意の上で弁護士に依頼することがこちらもベストではありますが、それが叶わない場合には相続人の一部で弁護士を立てるなどを検討しましょう。

不動産相続で弁護士が行う主なサポート
実際に不動産相続で弁護士に依頼した場合に弁護士が提供するサポート内容は主に次の3つです。

  • 法律的なアドバイスの提供
  • 遺産分割協議のサポート・代理
  • 紛争・訴訟対応

相続登記や、相続放棄・限定承認などの相続手続き支援や税務面での相談なども弁護士は対応できますが、不動産相続手続きの支援であれば司法書士、税務面での相談であれば税理士に依頼するのが一般的です。

「揉め事が発生しそう・した時」に弁護士に依頼するのが一般的です。

法律的なアドバイスの提供

不動産相続に関する法律は複雑で、相続人の数や不動産の種類によって手続きも変わります。

たとえば、遺言書が存在しない場合や、遺産分割協議が難航している場合など、依頼に基づき法律的なアドバイスをしてもらえます。

ただし、依頼者が相続人全員である場合には中立的なアドバイスをしてくれますが、依頼者が相続人の一部である場合は依頼者の味方として法律的なアドバイスを提供するという点には注意しましょう。

遺産分割協議のサポート・代理

弁護士は遺産分割協議も法律的な見解でサポート・代理が可能です。

相続人全員で依頼した場合には、遺産分割協議を法律的な見解に基づき解決案などを出してくれますが、相続人の一部が依頼した場合には、依頼者の主張に対して相続人同士の合意が得られるようにアドバイスを行ったり、調整、代理人としての交渉を行ってもらえます。

紛争・訴訟対応

遺産分割協議が難航したり、相続人間での対立が激しくなると、最終的には裁判に発展することもあります。

こういった裁判に関する訴訟手続きや、訴訟中の交渉など裁判に関する一連の対応を依頼者に代わり、代理人として円滑に進めることが可能です。

不動産相続について弁護士に依頼する際に抑えておきたいポイント
不動産相続を弁護士へ依頼する際に、抑えておきたいポイントは次の5点です。

  • 事前準備
  • 不動産相続の経験の有無と内容
  • コミュニケーションの取りやすさ
  • 報酬体系の明確さ
  • 初回相談無料の有無

それぞれのポイントについて詳しく説明します。

事前準備

弁護士へ依頼する前に、あらかじめ事前準備をしておくと、その後の手続きもスムーズです。

依頼前に用意しておくと良いものは次のとおりです。

  • 被相続人(亡くなった方)の戸籍や遺言書
  • 不動産の登記簿や固定資産税の書類
  • 家族の関係図(だれが相続人なのか)
  • トラブルになっている内容のメモ

必要書類と経緯のメモや相続関係図などを用意しておくと、弁護士はすぐに必要な手続きに取り掛かることができます。

不動産相続の経験の有無と内容

弁護士を選ぶ際は、不動産相続の経験の有無を確認します。

不動産は評価や分割が複雑な上、相続人間でトラブルになりやすいため、専門知識と解決実績を持つ弁護士の方が、良い結果が得やすいです。

依頼を検討する際は、最初に事務所のサイトで実績を確認しましょう。

初回相談時に具体的な事例について質問すると、経験の有無を推し量ることもできます。

コミュニケーションの取りやすさ

実務とは無関係のように思えますが、コミュニケーションの取りやすさは意外と重要です。

不動産相続は複雑で、デリケートな問題も含まれるため、不安な点や疑問を気軽に質問できる関係性が求められます。

弁護士の話し方や説明の分かりやすさ、レスポンスの速さなどもチェックポイントです。

信頼できる弁護士であれば、精神的な負担を感じることなく、安心して手続きを進められます。

報酬体系の明確さ

報酬体系の明確さは、安心して依頼するために見逃せないポイントです。

相談料、着手金、成功報酬、実費、日当など、費用の種類や算出方法が事前に明確に提示されているか確認しましょう。

後から予期せぬ追加費用が発生しないよう、書面での見積もりを求めることも大切です。

不明点は納得いくまで質問して解消しましょう。

不明点をなくすことで費用の不安を解消できます。

初回相談無料の有無

弁護士へ依頼するときは、初回相談をうまく活用したいところです。

多くの法律事務所では、初回無料相談を実施しています。

初回相談無料があれば、費用を気にせず、複数の弁護士に相続の状況を説明し、専門的なアドバイスを受けることができます。

弁護士の対応や人柄、説明の分かりやすさを直接確認できる点も大きなメリットです。

不動産相続を弁護士へ依頼する際の相場
弁護士へ不動産相続を依頼する際に必要な費用は次のとおりです。

  • 法律相談料
  • 着手金
  • 報酬金
  • 実費と日当

それぞれの費用の相場について詳しく説明します。

法律相談料

不動産相続における弁護士の法律相談料の相場は、30分あたり5,000円〜10,000円程度が一般的です。

しかし、初回相談を無料としている法律事務所も多くあります。

最初は無料相談を活用し、相続の状況を伝え、弁護士の対応や説明のわかりやすさ、費用体系などをチェックしましょう。

初回無料相談を活用できれば、複数の事務所の比較検討も容易です。

着手金

不動産相続を弁護士へ依頼する際の着手金は、一般的には20万円〜50万円程度が相場です。

着手金は案件の複雑さや遺産総額によって変動します。

着手金は弁護士が業務に着手する際に支払う費用で、結果の成否にかかわらず返還されません。

遺産分割協議の代理交渉などでは、遺産や経済的利益の額に応じて旧弁護士会報酬基準を参考に算定されることが多く、高額な遺産ほど着手金も高くなる傾向にあります。

報酬金

不動産相続における弁護士の報酬金の相場は、案件を解決に導いた後に、依頼者が得る経済的利益の10%〜16%程度が目安です。

報酬金の相場は、旧日本弁護士連合会報酬等基準を参考にしていることが多いです。

経済的利益の額が大きくなるほど料率は下がります。

たとえば、1億円の遺産から5,000万円を確保できた場合、その経済的利益に対して報酬金が計算されます。

具体的な金額は、依頼内容や解決内容によって大きく変動するため、契約前に確認が必要です。

実費と日当

主な実費は、戸籍謄本や不動産登記事項証明書の取得費用、郵便切手代、交通費、収入印紙代など、手続きに必要な諸経費のことです。

実費の相場は、必要書類の枚数にもよりますが、おおむね数千円〜数万円程度が相場です。

日当は弁護士が遠方への出張や裁判所出廷などの際に発生する費用のことをいいます。

半日で3万円〜5万円、1日で5万円〜10万円程度が相場です。

不動産相続のお困りごとは静鉄不動産と専門士業の相続サポートセンターへご相談ください
不動産の相続は複雑かつ専門性を要する手続きが必要です。

親族間の揉め事などが絡んでくると、専門的な法律の知識なしでは対処が難しいでしょう。

特に、すでにトラブルが発生している場合には、弁護士へ依頼するのが一般的です。

一方、揉め事もなくスムーズな不動産相続が見込める場合は、司法書士への依頼が一般的。

登記や分割協議の書類作成も専門分野の司法書士ならスムーズに進みます。

静鉄不動産の相続サポートセンターは、相続に関するトラブルやお悩み事を包括的に解決しています。

相続に関する悩み事を抱えている方は、お気軽にご相談ください。

司法書士を始めとした、弁護士など専門士業との連携によって、ワンストップで課題の解決に取り組みます。

電話でのお問い合わせ
お問い合わせの電話番号リンク

メールでのお問い合わせはこちら

相続した土地を3年以内に売却した方がいい理由とは?特例や所有と売却のメリットなども解説

2025.07.29

相続した土地の扱いに困っている方の中には、売却のタイミングがわからないという方も多いのではないでしょうか。
ある程度の譲渡益が見込まれる場合は、相続税の取得費加算の特例が適用される3年以内の売却がお得です。
特例によって取得費を加算できるため、譲渡益を圧縮することができます。
この記事では、相続税の取得加算の特例や、売却方法、気を付けるポイントなどを詳しく解説しています。

記事監修者

司法書士 川上直也

司法書士 川上直也

当センターの受付を担当しております。

司法書士になる前は、特別養護老人ホームで約10年間介護職に従事しておりました。そこで法律に悩む高齢者の声に触れ、「気軽に相談できる法律の専門家の必要性」を感じ、司法書士を志しました。

ご相談には丁寧に耳を傾け、安心して話せる環境づくりを大切にしています。相続などでお困りの際は、どうぞお気軽にご相談ください。

相続した土地を3年以内に売却することが重要な理由とは?相続税の特例を解説

なぜ相続した土地は3年以内に売却した方が良いのでしょうか。

  • 相続税の取得費加算の特例
  • 特例の適用条件
  • 3年以内に関する税制上の注意点

以上3つのポイントにて詳細を説明します。

相続税の取得費加算の特例

相続税の取得費加算の特例とは、相続や遺贈で得た不動産などを、「相続の事実を知った日から3年後の12月31日まで」に売却した場合、相続税の一部を取得費に加算できる制度です。

取得費加算の特例によって譲渡所得が減り、譲渡所得税を抑えることができます。

特例の適用条件

特例の適用条件は次のとおりです。

  • 相続または遺贈によって取得している
  • 財産を取得した人が相続税を納税している
  • 相続の事実を知った日の翌日から3年後の12月31日までに売却している

以上の条件を満たしつつ確定申告を行うことで特例が適用されます。

特例が適用されると取得費をより多く計上できるため、結果として譲渡所得税を抑えられる仕組みです。

3年以内に関する税制上の注意点

相続税の取得費加算の特例では、確定申告が必須です。

特例を適用し税金がゼロになっても、確定申告をしなければいけません。

申告しないと特例が適用されず、本来不要な税金を請求される可能性があるため申告が必要です。

これは税法上の義務でもあります。

取得費加算の特例と「被相続人の居住用財産(空き家)を売ったときの3,000万円特別控除」は併用できないため注意が必要です。

どちらの特例を使うべきか、慎重に検討しなければいけません。

遺産分割協議は、特例期限までに完了させる必要があります。

取得費が不明な場合は、売却価格の5%が取得費と見なされるため、特例を使っても税負担が大きくなる可能性があるため要注意です。

相続した土地を3年以内に売却する場合の注意点


売却の際の注意点は、次の4点です。

  • 相続した土地が市街化調整区域にある場合、3年以内の売却をしづらいことがある
  • 不動産を売却するうえで発生する税金がある
  • 地目変更が必要な相続土地を3年以内に売却することは難しい
  • 相続登記が済んでいないと、売却そのものができない

それぞれについて詳しく説明します。

相続した土地が市街化調整区域にある場合、3年以内の売却をしづらいことがある

市街化調整区域の土地の売却は注意が必要です。

市街化調整区域は原則として新たな建物の建築が制限されており、開発行為も厳しく規制されています。

そのため、買主を見つけるのは簡単なことではありません。

売却に時間がかかる傾向があります。

特例の適用期限までに、買い手が見つからないと、せっかくの税制優遇を受けられません。

売却価格も市街化区域の土地に比べて低くなることが多く、希望通りの価格で売却できない可能性もあります。

不動産を売却するうえで発生する税金がある

相続税の取得費加算の特例を使っても、不動産の売却に伴う税金がゼロになるわけではありません。

特例では取得費の加算にとどまるので、譲渡所得が残れば課税されます。

また、不動産の所有期間によって税率が大きく異なります。

売却した年の1月1日時点で所有期間が5年超なら長期譲渡所得(税率約20%)、5年以下なら短期譲渡所得(税率約39%)となり、短期譲渡所得だと税負担が大幅に増える可能性があります。

所有期間の計算は、被相続人の取得日から引き継がれることをよく覚えておきましょう。

地目変更が必要な相続土地を3年以内に売却することは難しい

地目変更が必要な土地の売却は時間がかかるため、特例適用には難易度が高いです。

「農地」から「宅地」などへの地目変更は、農業委員会の許可や農地転用手続きが必要です。

少なくとも数ヶ月、場合によっては1年以上かかることもあります。

市街化調整区域の農地ではさらに難しく、許可が得られない可能性も考えられます。

特例の期限内にこれらの手続きを終え、買主を見つけ、売買を完了させるのは時間的にかなりタイトになるでしょう。

相続登記が済んでいないと、売却そのものができない

相続税の取得費加算の特例を利用するには、相続登記が完了している必要があります。

被相続人名義のままでは売却できません。

2024年4月1日から相続登記が義務化され、不動産を相続したことを知った日から3年以内の相続登記が義務付けられました。

相続登記をせずにそのままにしておくと、罰則のリスクも生じます。

特例の期限を考えると、相続登記の手続きに要する時間を考慮し、余裕を持って進める必要があります。

手続きがよくわからない方は、司法書士に相談して速やかに登記を完了させた方が良いです。

相続した土地を3年以内に売却するまでの5ステップ


不動産を売却するまでの手順は次の5ステップです。

  • ステップ1:売却の準備と情報収集
  • ステップ2:信頼できる不動産会社を選ぶ
  • ステップ3:売却活動のスタート
  • ステップ4:売買契約の締結と決済・引き渡し
  • ステップ5:売却後の確定申告

それぞれの手順について詳しく説明します。

ステップ1:売却の準備と情報収集

相続した土地を売却する第一歩は、売却の準備と情報収集です。

具体的には、まず境界が不明確でないか、越境物がないかなど現況を確認します。

次に、登記簿謄本、固定資産評価証明書、地積測量図など、必要書類を揃えます。

最後に売却価格の相場調査を行い、土地の適正な価値を把握できたらステップ1は完了です。

最初の準備を早めに行うことで、後の手続きがスムーズになり、特例の期限にも間に合いやすくなります。

ステップ2:信頼できる不動産会社を選ぶ

相続した土地を高値で、かつスムーズに売却するためには、信頼できる不動産会社選びが鍵となります。

査定は複数の不動産会社に依頼します。

チェックポイントは査定額だけではありません。

査定額の根拠を明確に説明してくれるか、地域の土地事情や相続物件の売却実績が豊富かを確認しましょう。

担当者の対応の丁寧さや、売却に向けた販売戦略の提案も見極めたいところです。

一括査定サイトなどを活用して、複数の会社の比較検討をおすすめします。

ステップ3:売却活動のスタート

不動産会社と媒介契約を結ぶと、いよいよ売却活動のスタートです。

不動産会社は、ウェブサイトへの物件情報掲載や広告、オープンハウス開催などを通じて、購入希望者を探します。

売却活動期間は、買主からの問い合わせや内覧の申し込みが入ります。

いつでも内覧に応じられるよう、物件を常にきれいに保つことが大切です。

不動産会社と密に連携を取りながら、売却の成功を目指しましょう。

ステップ4:売買契約の締結と決済・引き渡し

買い手との話がまとまると、売却価格や引き渡し日などの条件を調整し、売買契約を締結します。

買主から手付金を受け取った後は、司法書士に依頼して所有権移転登記の準備を進め、残金を受け取る「決済」へと進みます。

決済日に鍵の引き渡しを行い、不動産を正式に買主に引き渡した時点で売却の完了です。

ステップ5:売却後の確定申告

不動産の売却完了後は、翌年の確定申告期間(通常2月16日〜3月15日)に譲渡所得税の申告と納税が必要です。

特例を適用して税金がゼロになる場合でも、必ず申告しなければなりません。

売却でかかった費用や相続税の取得費加算の特例などを活用し、正確な譲渡所得を計算します。

申告を怠ると、追徴課税などのペナルティが科されます。

難しい場合は税理士に相談するなどして、忘れずに手続きを行いましょう。

相続した土地を3年以内に高値で売却するために抑えておきたいポイント


不動産を高値で売却するために抑えておきたいポイントは次の4点です。

  • 不動産会社選びと価格設定
  • 物件をよりよく見せてのアピール
  • 入念な事前準備
  • 自分だけでは難しいと感じた場合の、専門家への相談

それぞれについて詳しく説明します。

不動産会社選びと価格設定

不動産を高値で売却するために重要なのは、まず適正な価格設定です。

相場を無視して高く設定してしまうといつまでたっても買い手がつきません。

逆に相場よりも安い価格で売る羽目になることもあります。

複数の不動産会社に査定を依頼し、査定額の根拠を比較して、適正価格の「ストライクゾーン」を見極めましょう。

信頼できる不動産会社選びも不可欠です。

査定額が高いだけでなく、販売戦略や担当者の対応力、地域に詳しいかなどを総合的に判断します。

複数社を比較検討のうえ、最も信頼できるパートナーを見つけることが、高値売却への第一歩となります。

物件をよりよく見せてのアピール

不動産を高値で売却するには、購入希望者に良い印象を与えなければいけません。

内覧前には、家全体を徹底的に清掃し、整理整頓しましょう。

特に水回り(キッチン、浴室、トイレ)を綺麗にしておくと、印象が良くなります。

内覧する人のイメージをサポートするためにも、余計な家財道具はおかずに生活感を無くした方が良いでしょう。

カーテンを開けて部屋を明るく見せることも効果的です。

簡易なリフォームや修繕で見た目の印象が大きく向上する場合もあるため、不動産会社に相談してみるのも良いでしょう。

入念な事前準備

不動産を高値で売却するには、入念な事前準備が欠かせません。

本格的な売却活動に入る前に、登記簿謄本や固定資産評価証明書などの必要書類を早めに揃えましょう。

周到な準備によって、売却手続きがスムーズに進みます。

土地の境界線や越境物の有無など、物件の状況を正確に把握しておくことも大切です。

事前準備を怠ると、売却活動中に問題が発覚するなどして、最悪の場合は売買が破談になったりするリスクが高まります。

自分だけでは難しいと感じた場合の、専門家への相談

相続した土地は、税金や法律、登記など専門的な知識が複雑に絡み合います。

自分だけで手に負えないと感じた時は、速やかに税理士、司法書士、不動産鑑定士などの専門家へ相談しましょう。

専門家の力を借りることで、特例を最大限に活用したり、法的なトラブルを未然に防いだりすることができます。

無理に自分で頑張るよりも専門家へ依頼した方が、結果的に安全かつ有利に売却できるケースも多いです。

相続した土地を3年以内に売却することに関するよくある質問


不動産の売却について、よくある質問を8つピックアップしました。

  • 「3年以内」っていつから数えるんですか?
  • 3年を過ぎるとどうなりますか?
  • 売却益が出ない場合でも3年以内に売る意味はありますか?
  • 空き家でない土地でも特例は使えますか?
  • 特例を適用した後の譲渡所得税はいくらですか?
  • 売却時にかかる諸費用は総額でいくらかかりますか?
  • 複数人で相続を進める場合はどうしたらいいですか?
  • 古い家屋の解体は必要ですか?

それぞれの質問について、詳しく説明します。

「3年以内」っていつから数えるんですか?

「3年以内」とは、正確には「相続があったことを知った日の翌日から3年を経過する日の属する年の12月31日まで」を指します。

たとえば、相続の事実を知り得た日が2021年5月とすると、3年以内の期限は2024年12月31日ということになります。

満3年ではなく、3年目の12月31日が期限です。

3年を過ぎるとどうなりますか?

3年を過ぎると、相続税の取得費加算の特例は適用できません。

売却益に対する譲渡所得税の負担が増えてしまい、税金面でのメリットが失われてしまいます。

特例の有無で数十万円の差が生じることもあるため、期限を忘れないようにしたいところです。

売却益が出ない場合でも3年以内に売る意味はありますか?

売却益が出ない場合は、特例のメリットはありません。

将来、不動産の価値が下がるリスクや固定資産税の負担を回避する意味では、早めの売却はおすすめできます。

空き家でない土地でも特例は使えますか?

相続税の取得費加算の特例は、相続した不動産全般に適用されるため、空き家でも利用できます。

「空き家に係る譲渡所得の特別控除」とは併用できないので注意が必要です。

特例を適用した後の譲渡所得税はいくらですか?

特例適用後の税額は次のとおりです。

(売却価格 – 取得費 – 譲渡費用 – 特例で加算された相続税額)×税率

税率は所有期間5年超なら20.315%、5年以下なら39.63%です。

譲渡益が出なければ税金はかかりません。

売却時にかかる諸費用は総額でいくらかかりますか?

不動産売却の諸費用は、売却価格によって大きく変動します。

総額の目安は、売却価格の4%~6%程度です。

主な内訳は、仲介手数料(売却価格×3%+6万円+消費税)、印紙税、登記費用、測量費などです。

概算ですが、2,000万円の土地なら80万円~120万円ほどかかる可能性があります。

複数人で相続を進める場合はどうしたらいいですか?

複数人で相続する場合は、まず遺産分割協議が必要です。

誰がどの財産を相続するか全員で話し合って決めます。

話し合いの内容を遺産分割協議書にまとめ、全員の署名と実印を押印します。

話をまとめないと不動産の売却や相続登記ができません。

古い家屋の解体は必要ですか?

相続税の取得費加算の特例の利用では、家屋の解体は必須ではありません。

「空き家に係る譲渡所得の特別控除」を利用する場合は、原則として古い家屋の解体、もしくは耐震改修が必要です。

2つの特例は併用できないため、どちらかを選ぶ必要があります。

相続した土地を3年以内に売却する上で迷っている方は静鉄不動産と専門士業の相続サポートセンターへご相談ください


相続した土地を持て余している方は、3年以内の売却がおすすめです。

3年以内の売却では相続税の取得費加算の特例が受けられます。

特例には3年の期限が設けられているため、売りにくい物件など特殊な事情が伴う場合は、早めの準備とスムーズな売却手続きが必要です。

相続した土地の売却に困っている方は、静鉄不動産と専門士業の相続サポートセンターへご相談ください。

弊社では、司法書士などさまざまな士業との連携によって、お客さまの課題をワンストップで解決しています。

些細なことでもご相談を受け付けていますので、お気軽にお問い合わせください。

静鉄不動産と専門士業の相続サポートセンター

相続の疑問、専門家がまとめてお答えします

お電話でのご相談0120-200-009月〜土 9:00〜18:00(日祝定休)
無料相談を予約する

不動産の相続評価とは?計算方法や減額ポイントをわかりやすく解説

2025.07.29

不動産を相続する際、重要になるのが不動産の評価です。

正しく不動産を評価することは相続税の申告に欠かせませんが、耳慣れない用語も多く、時間や手間もかかります。

不動産を相続したものの、どこから手をつければ良いか分からないとお悩みの方も多いのではないでしょうか。

この記事では相続不動産評価の基本ルールや、税金を減らすために知っておきたいポイントをわかりやすく解説します。

記事監修者

司法書士 川上直也

司法書士 川上直也

当センターの受付を担当しております。

司法書士になる前は、特別養護老人ホームで約10年間介護職に従事しておりました。そこで法律に悩む高齢者の声に触れ、「気軽に相談できる法律の専門家の必要性」を感じ、司法書士を志しました。

ご相談には丁寧に耳を傾け、安心して話せる環境づくりを大切にしています。相続などでお困りの際は、どうぞお気軽にご相談ください。

不動産の相続評価が重要視される理由

不動産は相続財産の中でも金額が大きいため、相続税の課税対象になるか判断するうえで、その評価額は非常に大きな意味を持ちます。

不動産の価値は立地や形状、建物の状態などにより大きく変動します。

そのため相続時の不動産評価が誤っていると、相続税の申告金額に誤差が生じるだけでなく、修正申告や追徴課税を求められる可能性もあるのです。

また、評価額は相続人同士の遺産分割協議にも大きな影響を与えます。

「自分だけ損をしている」「誰かにとって都合の良い不動産評価をしたのではないか」という感情的な問題から、法的トラブルにまで発展するケースも少なくありません。

こういったケースを未然に防ぐためにも、相続する不動産を正しく評価することは非常に重要です。

不動産の相続評価額の調べ方

不動産の相続評価額を調べるには、どのようにすれば良いのでしょうか。

ここでは、「路線価方式」と「倍率方式」の違いや注意点について詳しくまとめました。

路線価方式と倍率方式の違いを知ることからはじめる

土地の評価額を調べるには、まず「路線価方式」と「倍率方式」のどちらが適用されるかを確認する必要があります。

路線価方式は、国税庁が公表する「路線価図・評価倍率表」に基づいて評価する方法です。

一方、倍率方式は固定資産税評価額に国税庁が公表している倍率をかけて計算する方法で、計算式は以下のようになります。

固定資産税評価額×評価倍率=土地の評価額

どちらの方式が採用されるかは、評価対象の不動産が「路線価図・評価倍率表」に記載されているかで変わります。

路線価図に記載されている土地は路線価方式、そうでない土地は倍率方式になると考えれば良いでしょう。

路線価方式は市街地や住宅地、倍率方式は農村地や路線価が設定されていない土地、郊外の広大地などに用いられるのが一般的です。

建物の評価額を調べる

建物の相続評価額は市町村が算出した「固定資産税評価額」を基準としています。

この評価額は、市町村から毎年送付される固定資産税の納税通知書で確認することができます。

納税通知書がない場合は、不動産が所在する市町村役場で固定資産台帳を閲覧することでも確認が可能です。

不動産の評価額は居住用か事業用か、木造か鉄筋かといった違いで異なります。

建物の老朽化や使用状況によっても評価額に差が出るため、現況と納税通知書の記載内容を照らし合わせることが重要です。

実際の市場価格と大きく差があることも珍しくないため、「市場価格=評価額」ではないという点に注意しましょう。

同じ評価額でも使い道によって価値が変わることがあることに注意

不動産の評価額が同じでも、その利用目的や現況によって実際の価値が大きく異なるケースがあります。

貸家が建っているか、更地になっているかで、同じ土地でも評価や節税効果に差が生まれることも。

また、今後の土地活用の見込みによっても、実質的な価値は変わってきます。

評価額だけを見て相続の判断をすると、後になって予想と違う結果になることも珍しくありません。

不動産の活用状況や将来的な用途も視野に入れたうえで、総合的な判断を下すことが大切です。

相続評価額が高く出る不動産の特徴

相続評価額は不動産の立地や形状、利用状況によって変わります。

そのなかで評価額が高く出る不動産には、いくつかの特徴があります。

交通アクセスの良い都市部や駅に近い立地の不動産は、高い路線価が設定されることが多く、結果として評価額が上がります。

また、四角形に近い土地や再開発地域など、活用しやすい土地も評価額が高くなる傾向があります。

こうしたの不動産は資産価値が高い分、相続税評価も高くなりやすいため、相続税が高額になる可能性があります。

そのため納税資金が用意できず、やむを得ず相続放棄を選ぶケースも少なくないのです。

資産価値が高いのは必ずしもプラスに働くことばかりではない、という点に注意が必要です。

相続評価額が低く出る不動産の特徴

相続評価額が低く出やすい不動産として、以下のようなものが挙げられます。

  • 建物に道路が面していない無道路地
  • 私道を含む土地
  • 崖地や傾斜地
  • 借地権付き建物

基本的に使用用途が限定されたり、売却や活用のハードルが高くなる土地は、評価額が低くなりやすいと考えれば良いでしょう。

評価額が下がるとそれだけ相続税の負担が少なくなるので、その点はメリットといえます。

しかし評価の低い不動産は、遺産分割しづらくなるという問題もあります。

扱いが難しい不動産を引き継いだ相続人が、「厄介なものを押し付けられた」と不公平感を感じるケースも少なくありません。

評価が低くなりやすい土地の相続は、評価額だけでなくその後の活用も含めて総合的に考えることが大切です。

不動産の相続評価額が遺産分割に与えるさまざまな影響

不動産の相続評価額は、引き継ぐべき土地の資産価値を知るうえで大切なものです。

そして、不動産の相続評価額は遺産分割協議にも大きな影響を与えます。

不動産の相続評価が遺産分割に与える影響として、次のような例が挙げられます。

  • 評価額の認識が違うと相続人同士の対立が生まれやすくなる
  • 共有相続は将来的な売却や管理トラブルにつながりやすい
  • 代償分割は評価額が不公平感の火種になりやすい
  • 換価分割は売却価格と評価額の差が不満につながりやすい

ここからは、具体的なケースそれぞれについて詳しく見ていきましょう。

評価額の認識が違うと相続人同士の対立が生まれやすくなる

相続人によって不動産の評価基準が異なることで、意見の食い違いが起きることがあります。

一般的には税務上の評価額を基準に考えますが、なかには市場価格や感情的な価値を重視する方もいます。

「実勢価格ではもっと高いはずだ」「固定資産税評価額では安すぎる」などの主張が食い違い、最終的に分割案がまとまらなくなることもあります。

公平感を保つために、まずどの評価を基準にするのか最初に擦り合わせてから話し合いに臨むことが大切です。

共有相続は将来的な売却や管理トラブルにつながりやすい

共有名義の不動産は売却や建て替えに名義人全員の同意が必要なので、土地建物の活用や長期運用に支障をきたすことがあります。

管理費用の負担や修繕方針などをめぐって紛争に発展したり、意見がまとめきれず「塩漬け」になってしまうなど、長期的なトラブルを招くことも。

特に不動産の評価額が高い場合は利害が対立しやすいため、共有名義での相続は慎重に検討しましょう。

代償分割は評価額が不公平感の火種になりやすい

代償分割とは相続人のひとりが不動産を相続し、他の相続人に相続相当額の代償金を支払う方法です。

この場合、代償金の根拠になる評価額の算出方法が不透明だったり、相続人のあいだで認識のズレが生じていると、不公平感を生んでしまう可能性もあるのです。

換価分割は売却価格と評価額の差が不満につながりやすい

換価分割は不動産を売却して現金化し、売却金を相続人で分配する方法です。

不動産を引き継ぐ方がいない際に用いられる方法ですが、売却時の相場や需要によっては売却金が予想より少ないこともあります。

そうなると「本当はもっと高値で売れたのではないか」「評価額よりも安い価格でしか売れなかった」などの損失感や不公平感を生み、トラブルに発展する可能性があるのです。

相続評価額を減額できるポイントの見極め方

不動産の相続評価には、次のように一定条件を満たせば評価額を下げられる可能性があります。

  • 借地権が設定されているか
  • 貸家建付地になっているか
  • 「地積規模の大きな宅地」にあてはまるか
  • 小規模宅地等の特例を利用できるか

税制上の特例や土地の利用状況を正しく把握して、減額ポイントをしっかり押さえることで、相続税を減額できる可能性も。

ここでは、相続評価額を減額できる要件を分かりやすく解説していきます。

借地権が設定されているか

借地権付きの土地(貸地)は所有者が自由に利用・処分できないため、評価額が大きく下がる傾向があります。

貸地の評価額は、自用地評価額から地域ごとに決められた借地権割合(30%~90%)を差し引いて算出されます。

借地権割合は国税庁のウェブサイトに掲載されているので、自分たちでも調べることが可能です。

貸家建付地になっているか

第三者に賃貸するための建物を建てつけている「貸家建付地」は、自用地よりも評価額が減額されます。

貸家建付地の相続評価額は、以下のような計算式で算出されます。

自用地評価額×(1-借地権割合×借家権割合×賃貸割合)

ただし、賃貸契約の内容や居住実態によっては適用できない場合もあるため、注意が必要です。

「地積規模の大きな宅地」にあてはまるか

一定の広さがある住宅用地については、「地積規模の大きな宅地」として評価額を引き下げられる可能性があります。

地域によって引き下げの要件は異なりますが、面積が1,000㎡(最大都市圏では500㎡)かつ分譲住宅の多い地域にある土地は「地積規模の大きな宅地の評価」の対象になる可能性があります。

国税庁のウェブサイトに「地積規模の大きな宅地の評価」の適用要件チェックシートがあるので、相続する土地が当てはまるか確認してみると良いでしょう。

小規模宅地等の特例を利用できるか

被相続人が自宅として居住していた土地を相続する場合、最大80%の評価減が可能となる「小規模宅地等の特例」を利用できる可能性があります。

この特例を受けられるのは「配偶者・同居親族・一定条件を満たした別居親族」に限られています。

限度面積は330㎡と制限されていますが、評価額を大きく下げることができるので、特例を適用できるかは真っ先にチェックしておくポイントといえるでしょう。

不動産の相続評価をプロに依頼したほうが良いケース

不動産の相続評価は自分で調べることも可能ですが、正確に評価するには不動産の専門家に依頼するという選択肢も。

プロへの依頼を検討したほうが良いケースとして、次の3つがあります。

  • 評価が難しい土地を相続した場合
  • 特例や節税についてアドバイスを受けたい場合
  • 相続人同士でトラブルが発生している場合

以下からは、各ケースについて詳しく見ていきましょう。

評価が難しい土地を相続した場合

旗竿地や無道路地、複雑な形状の土地は相続評価が難しく、自分たちで評価を行うと思わぬポイントを見落としてしまうことがあります。

税理士は書類の調査だけでなく役場の記録や現地調査を行い、正確な評価を行うことが可能です。

特に土地の一部に借地権が絡んでいたり、現況と登記が異なるようなケースは収集するべき資料も多いため、プロに任せるほうが良いでしょう。

特例や節税についてアドバイスを受けたい場合

相続する不動産の評価額を下げるには、一定の条件を満たす必要があります。

制度や特例の条件は複雑なものも多く、ほんの少しの違いで適用が認められないことも。

自分たちのケースに合った特例や節税について、直接アドバイスを受けられるのは大きなメリットといえるでしょう。

相続人同士でトラブルが発生している場合

相続人同士で不動産の評価や分割方法を巡って対立している場合は、第三者を挟んだほうが良いでしょう。

特に代償分割や換価分割を選択する際には、相続人全員の意見をしっかりすり合わせることが大切です。

「プロの税理士が不動産を評価した」という事実だけでも信頼性が上がり、その後の遺産分割協議がスムーズに進むという効果も期待できます。

不動産の相続評価でよくある質問

不動産の相続評価に関して、よくある質問をまとめました。

不動産の相続評価は自分でもできる?

不動産の相続評価は、国税庁のウェブサイトで公開されている路線価図や倍率表を用いて算出するのが一般的です。

初めての方でもある程度時間をかければ、相続評価を自分で行うことはできるでしょう。

ただし、特殊な形状の土地や複数の評価方法が絡む場合、相続する土地が複数ある場合、自分たちだけで評価を行うのはかなりの時間と手間を要します。

不安がある場合は、税理士など専門家に依頼することを検討しましょう。

プロに依頼するタイミングはいつくらいがベスト?

不動産評価に不安がある場合は、相続税の申告準備を始める前に相談するのがベストです。

相続税の申告期限は被相続人の死亡の翌日から10か月以内と定められているため、遅くともその数か月前には評価などの準備を始める必要があります。

(相続税の申告書)
相続の開始があつたことを知つた日の翌日から十月以内(その者が国税通則法第百十七条第二項(納税管理人)の規定による納税管理人の届出をしないで当該期間内にこの法律の施行地に住所及び居所を有しないこととなるときは、当該住所及び居所を有しないこととなる日まで)に課税価格、相続税額その他財務省令で定める事項を記載した申告書を納税地の所轄税務署長に提出しなければならない。

引用元:相続税法第27条の2

早めに専門家へ相談することで特例や節税の検討にも、余裕をもって取り組めるでしょう。

不動産の相続評価を間違えたらどんなことが起きる?

誤った相続評価をもとに相続税の申告を行うと、税務調査で指摘を受ける可能性があります。

過少申告が判明すると追徴課税だけでなく、加算税や延滞税が課されることもあります。

過大申告した場合は、「更正の請求」という手続きで返金を受けられますが、手間や時間がかかります。

どちらにしても多大な労力や負担を伴うので、相続評価は正確に行うことが大切です。

不動産の相続評価は誰が行うもの?

法的には相続人自身が評価を行い、その評価をもとに相続税を申告する仕組みとなっています。

ただし、評価が難しい土地や権利関係が複雑な土地は、専門家に依頼することをおすすめします。

特に相続人のあいだで意見が分かれている場合は、専門家のアドバイスをひとつの判断基準にするのもひとつの方法です。

相続不動産の評価はプロに依頼するのがおすすめ

不動産の相続評価は、遺産分割協議や相続税の申告において非常に重要なものです。

自分で行うことも可能ですが、評価が難しい土地や権利関係が複雑な土地は専門家に評価を依頼することをおすすめします。

相続のなかでも不動産に関する手続きは特に複雑で、幅広い専門知識が求められる分野です。

静鉄不動産では司法書士を中心とした専門家と連携した「相続ワンストップサポート」を行っております。

相続手続き全般からその後の土地活用、遺品整理まですべてワンストップでお手伝いいたします。

相続手続でお悩みの方は、どうぞお気軽にご相談ください。

静鉄不動産と専門士業の相続サポートセンター

相続の疑問、専門家がまとめてお答えします

お電話でのご相談0120-200-009月〜土 9:00〜18:00(日祝定休)
無料相談を予約する

相続登記申請書の書き方ガイド!必要書類やチェックポイントも解説

2025.07.23

相続で不動産を取得した人は、相続登記を行うことが義務付けられています。

(相続等による所有権の移転の登記の申請)
第七十六条の二 所有権の登記名義人について相続の開始があったときは、当該相続により所有権を取得した者は、自己のために相続の開始があったことを知り、かつ、当該所有権を取得したことを知った日から三年以内に、所有権の移転の登記を申請しなければならない。遺贈(相続人に対する遺贈に限る。)により所有権を取得した者も、同様とする。

引用元:不動産登記法 第76条の2

親の不動産を相続したので、相続登記のやり方をネットで調べているという方も多いのではないでしょうか。

相続登記に関する用語には専門的なものが多く、法務局の説明だけでは分かりづらいものです。

この記事では相続登記を自分で行いたいという方に向けて、相続登記申請書の書き方や必要書類、よくあるつまづきポイントまで分かりやすく解説しています。

記事監修者

司法書士 川上直也

司法書士 川上直也

当センターの受付を担当しております。

司法書士になる前は、特別養護老人ホームで約10年間介護職に従事しておりました。そこで法律に悩む高齢者の声に触れ、「気軽に相談できる法律の専門家の必要性」を感じ、司法書士を志しました。

ご相談には丁寧に耳を傾け、安心して話せる環境づくりを大切にしています。相続などでお困りの際は、どうぞお気軽にご相談ください。

相続登記申請書ってなに?書き方が決まってるの?

相続人が正式に不動産を引き継ぐための手続として、相続登記は非常に大切なものです。

相続不動産の名義を変更するには「相続登記申請書」という書類を、不動産を管轄する法務局へ提出する必要があります。

この手続きをしなければ、不動産は被相続人(亡くなった人)の名義のまま変更されません。

申請書の作成は手書きでもパソコンでもOK

相続登記申請書の作成は、手書きでもパソコンでも認められています。

法務局のウェブサイトにテンプレートと記載例が提供されているので、そちらを利用するのが確実です。

しかし形式が異なっていても、法務局が指定する必要事項を正確に記載していれば問題なく受理されます。

内容の正確性が重視される

相続登記申請書で最も重視されるのは、必要事項が誤りなく正確に記載されているかという点です。

申請書には「誰が・どの不動産を・どのような理由で取得したか」を詳しく記載します。

法務局ではこの内容をもとに、登記簿を変更して相続人を新しい所有者として登録します。

形式が異なっていても問題はありませんが、記載漏れや誤りがあると受理されず再提出になってしまうケースも珍しくないのです。

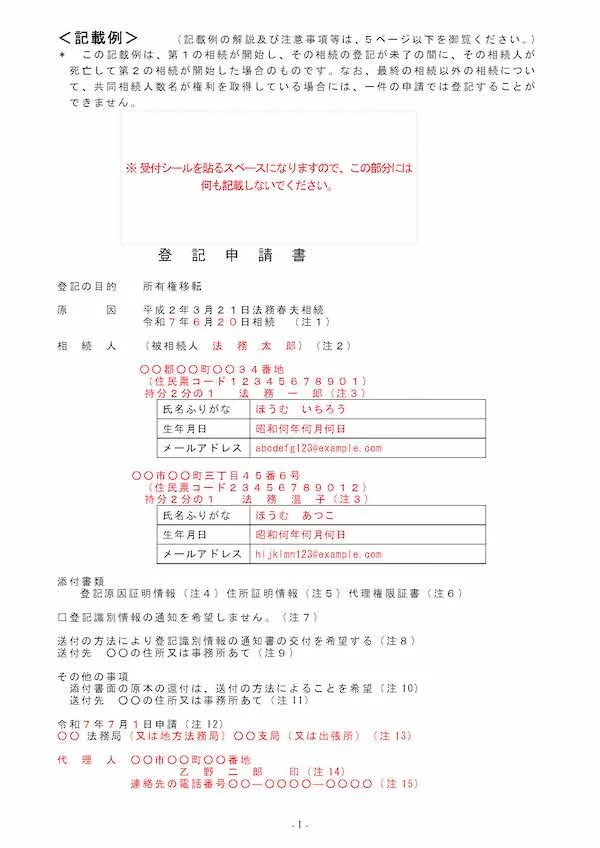
相続登記申請書の書き方!基本構成と記入例

相続登記申請書として以下を書いていきます。

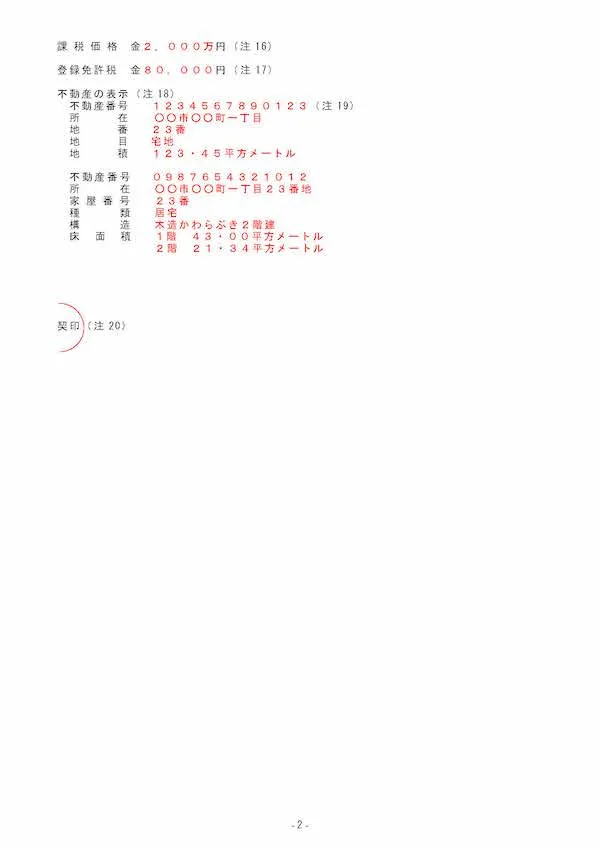
引用元:法務局「登記申請書記載例」

しかし、相続登記申請書と言っても、それぞれ以下のように相続の状況によって記載すべき内容が異なります。

  • 相続人が1人だけの場合
  • 相続人が複数いる場合
  • 相続した不動産が共有持分である場合

ここでは以下のような相続人が複数いるケースを例に取って、申請書の書き方について解説していきます。

  • 被相続人:夫
  • 相続人:妻と子ども3人
  • 相続不動産:実家の一軒家

このようなケースの場合、相続登記申請書の書き方は以下のようになります。

①登記申請書

書類の名前は「登記申請書」と表記します。

②登記の目的

被相続人が不動産の所有権をすべて持っている場合は「所有権移転」と記載します。

③原因

この部分には被相続人が亡くなった日付を記載します。

④相続人

被相続人氏名と相続人の氏名・住所・連絡先・相続の持ち分を記載して押印します。

登記申請においては押印は実印でなく、認印でも原則として差し支えありません。

しかし、登記の内容や添付書類によっては実印や印鑑証明書が必要になることもあるため、事前に対象となる不動産を管轄する法務局に確認することをおすすめします。

たとえば、遺産分割協議による登記では法定相続人全員の実印と印鑑証明書が必要です。

申請人は、相続人のうち1名が代表して申請できますが、遺産分割協議書などの添付により、他の相続人全員の同意が前提となります。

ただし、申請にあたっては法定相続人全員の同意と必要書類が揃っている必要があります。

相続人のうちのひとりが全員分の相続登記を申請することもできますが、申請者以外に登記識別情報通知

書が発行されなくなるので、注意が必要です。

連絡先電話番号は、昼間でも通話可能な電話番号を記載するようにしましょう。

⑤添付書類

「登記原因証明情報・住所証明情報・評価証明書」と記載します。

「登記識別情報の通知を希望しません」は基本的にチェックを外しておきましょう。

登記識別情報は従来の権利証に代わるもので、不動産の売買や抵当権設定に必要なものです。

通知を受けなかった場合、後日再発行することはできませんので、特別な理由がない限り通知を受け取ることをおすすめします。

⑥申請日と管轄法務局

法務局へ申請を行った日と、不動産を管轄する法務局名を記載します。

⑦課税価格と登録免許税

課税価格は毎年4~5月に送られてくる固定資産税課税明細書に記載されている「価格」もしくは「評価額」を転記します。

登録免許税は上記で記載した「価格」もしくは「評価額」の0.4%です。

たとえば、評価額が500万円だった場合は0.4%で2万円となります。

⑧不動産の表示

登記事項証明書から所在・地番・地目・地積・(建物がある場合は)床面積を転記します。

登記事項証明書に記載されている不動産番号を明記すれば、以上の4項目(5項目)を省力可能です。

相続登記申請書の書き方で間違いやすいポイント

相続登記申請書に記載漏れや誤りがあると、更生登記の申請を別途行わなければならず、二度手間になってしまいます。

ここでは、相続登記申請書の書き方で間違いやすいポイントをみていきましょう。

誤字脱字や押印漏れ

住所や氏名を間違えていたり、押印が漏れていたりするケースです。

相続登記申請書の押印箇所は、相続人(申請人)の氏名後ろです。

特に相続人が多い場合は見落としやすいので、よく確認するようにしましょう。

不動産番号の記載ミス

登記事項証明書に記載されている不動産番号を記載すれば、所在・地番・地目・地積・(建物がある場合は)床面積の記載を省略することができます。

しかし不動産番号そのものを間違えてしまうと、書類不備になってしまう可能性があります。

不動産番号は、登記事項証明書の右上にある13桁の番号です。

よく確認して、誤りのないよう転記しましょう。

登録免許税の計算間違い

登録免許税は、固定資産税課税明細書に記載されている「価格」もしくは「評価額」の0.4%と定められています。

たとえば評価額1,000万円の不動産であれば計算式は「1,000×0.004=40,000」です。

誤りがないよう、数字を確認しながら計算しましょう。

添付書類のミス

申請書に添付する書類の不足や間違いによって、「補正通知」が届くことがあります。

たとえば以下のように添付書類が間違っていた場合です。

  • 住所の番地表記が住民票と一致していない
  • 評価証明書が古い年度のものだった

補正対応のために再訪問が必要となるため、時間的なロスが大きくなってしまいます。

初回提出時に添付書類に間違いがないかチェックをしっかりとしておきましょう。

相続登記申請書に添付する必要書類

相続登記には、申請書とともに以下のような書類が必要です。

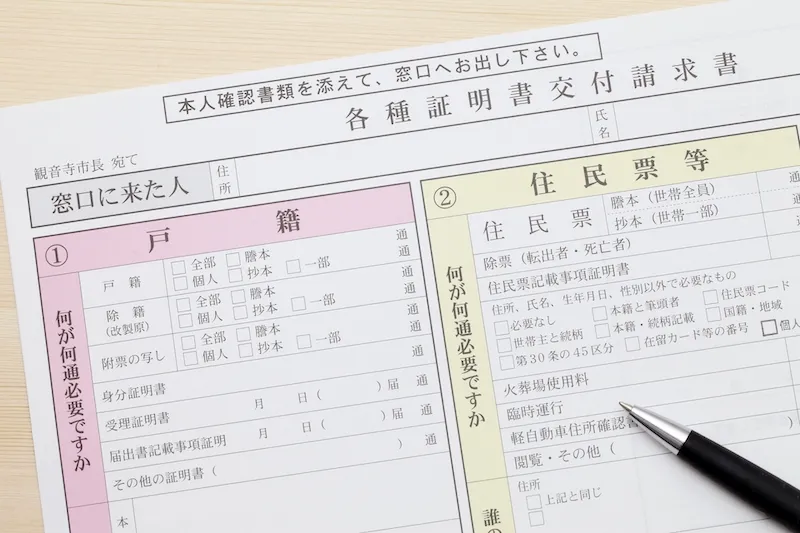
  • 被相続人の出生から死亡までの戸籍謄本(原本・コピー)
  • 被相続人の住民票の除票(原本・コピー)
  • 相続人全員の戸籍謄本
  • 不動産を取得する人の住民票(原本・コピー)
  • 相続する不動産の固定資産評価証明書(原本・コピー)
  • 相続関係説明図
  • 返送用切手と封筒

またどのような相続なのかによって、以下のように追加で必要な書類があります。

遺言書による相続の場合 ・遺言書(原本・コピー)
遺産分割協議書による相続の場合 ・遺産分割協議書(原本・コピー)
・相続人全員の印鑑証明書(原本・コピー)

戸籍謄本等は原本を提出するのが基本ですが、相続関係説明図を提出しておけば、原本を返却してもらえます。

相続関係を分かりやすく説明するのに便利なものなので、作成しておくと良いでしょう。

参考記事:相続不動産の登記に必要な書類とは?ケース別の書類一覧や注意点を解説

相続登記申請書の提出方法と提出先は確認必須

相続登記を行うのは、対象となる不動産を管轄する法務局です。

法務局は各都道府県にあり、そのなかで出張所が点在しています。

管轄内であれば出張所でも手続可能なので、最寄りの法務局を選ぶと良いでしょう。

書類の提出方法は、以下の3通りがあります。

  • 直接窓口で提出する
  • 郵送で提出する
  • オンラインで提出する

電子証明書付のマイナンバーカードを持っていれば、オンライン申請も選択できます。

なお、郵送の場合は、「法務局◯◯出張所 登記受付係 宛」とし、角2封筒に「登記申請書在中」と朱書きして送りましょう。

相続登記申請書の書き方でプロのサポートを受けるべき人

相続登記申請書の作成は、ある程度事務作業に慣れている方であればさほど難しいものではありません。

しかし、書類の記載ミスや書類不備があると、更正登記(提出した内容を訂正する手続)を再度行わねばならず二度手間になってしまうことも。

  • 書類作成の時間が取れない人
  • 相続関係が複雑な人
  • 相続不動産が遠隔地にある人

このような条件に当てはまる方は、プロのサポートを受けることを検討しましょう。

書類作成の時間が取れない人

相続登記申請書の作成に欠かせない必要書類の収集や、戸籍を読み解く作業はじっくり腰を据えて取り組まなければならない作業です。

また、役所や法務局とのやり取りは平日が中心になるため、仕事や家事で平日の時間が取れない方には負担が大きい面も。

書類作成の時間を取るのが難しい人は、専門家に依頼することを検討したほうが良いでしょう。

相続関係が複雑な人

被相続人(亡くなった人)が養子縁組をしている場合や、複数の結婚歴があると自分たちが把握していない相続人が存在する可能性があります。

正確な相続関係を把握するためには、被相続人の出生から死亡までの記録が記載された戸籍謄本を読み解いていかなければなりません。

また、もし知らない相続人が出てきた場合、自分たちだけで連絡を取って相続に関する話し合いをするのは心理的にハードルが高いものです。

専門家に依頼すると書類収集の代行や戸籍の調査だけでなく、相続人とのスムーズなやり取りについてもサポートを受けられます。

相続関係が複雑な人は、早めに専門家に相談しておくことをおすすめします。

相続不動産が遠隔地にある人

相続登記は、対象となる不動産を管轄する法務局で行います。

遠隔地にある場合は郵送やオンラインで申請する方法もありますが、かなりの時間と手間が必要です。

また、不動産が複数ある場合も、それぞれを管轄する法務局で相続登記を行わなければなりません。

専門家に依頼すれば書類収集から相続登記まで代行してもらえるので、時間や手間を大幅に節約することができます。

相続登記申請書の書き方で困ったときは誰に聞けばいい?法務局・専門家・相談先の選び方

相続登記申請書の書き方を相談する先として、法務局と専門家のどちらを選べば良いのでしょうか。

ここでは、それぞれのメリットとデメリットについてみていきましょう。

法務省のウェブサイトを確認する

法務局に相談する前にまずチェックしたいのが、法務局のウェブサイトです。

自分で相続登記を行う人向けのハンドブックが公開されています。

相続登記申請書のテンプレートや記載例も掲載されているので、ある程度の情報は得られるでしょう。

ただ、法務局のウェブサイトは情報が点在しており、必要な情報を探し出しづらいというデメリットも。

法務局では、相続登記の無料相談会を実施していることもあります。

こちらも法務局のウェブサイトや、対象となる不動産を管轄する法務局に問い合わせてみると良いでしょう。

ただし、この無料相談で相談できるのは具体的な書類の作成方法のみです。

書類の収集方法や相続人同士のトラブルといった、個別の事情や法律に関する相談には対応していないので注意しましょう。

総合的なサポートなら司法書士がおすすめ

相続登記をサポートしてくれる法律の専門家としては、司法書士や弁護士が挙げられます。

弁護士は法律業務全般を行うことができますが、登記業務を代行するケースはあまり多くありません。

ただし、相続人同士で既にトラブルが起きており、訴訟に発展しそうなときは最初から弁護士に依頼するのもひとつの方法です。

そうでない場合、登記業務の実務は司法書士が行うのが一般的です。

司法書士は書類の収集から登記の代行まで、相続全般をサポートする法律の専門家です。

費用面でも司法書士のほうが費用が安いことが多いため、相続全般の総合的なサポートを依頼するなら司法書士がおすすめです。

参考記事:司法書士に相続相談できる内容とは?費用相場や探し方を詳しく解説

相続登記申請書の書き方が不安な方はプロに相談する方法もおすすめ!

相続登記申請書の作成は聞き慣れない言葉が多いだけでなく、さまざまな書類を集める必要があります。

また、相続後の土地の活用についてもどうしようかとお悩みの方も少なくありません。

静鉄不動産は地域密着型の不動産会社として、数多くの方の土地活用をサポートしてきました。

そんな不動産に強みを持つ静鉄不動産と専門士業が連携しワンストップの相続サポートサービスを提供しているのが、静鉄不動産と専門士業の相続サポートセンターです。

静鉄不動産がこれまで培ったノウハウと相続のプロフェッショナルが連携して、お客様の相続のお悩みごとを解決いたします。

相続でお悩みの方は、お気軽にご相談ください。

静鉄不動産と専門士業の相続サポートセンター

相続の疑問、専門家がまとめてお答えします

お電話でのご相談0120-200-009月〜土 9:00〜18:00(日祝定休)
無料相談を予約する

相続人申告登記とは?必要な手続きのやり方や書類、注意点を解説

2025.07.23

2024年4月1日から相続登記が義務化されました。

これまでに相続した土地についても「何か手続きをしなくてはいけないの?」と気になっている方が多いのではないでしょうか。

相続人申告登記はすぐに名義変更をしない方でも、義務を果たせる新しい制度です。

手続きの方法や相続登記との違い、間違いやすいポイントを、初めて手続きを行う方にも分かりやすく解説します。

記事監修者

司法書士 川上直也

司法書士 川上直也

当センターの受付を担当しております。

司法書士になる前は、特別養護老人ホームで約10年間介護職に従事しておりました。そこで法律に悩む高齢者の声に触れ、「気軽に相談できる法律の専門家の必要性」を感じ、司法書士を志しました。

ご相談には丁寧に耳を傾け、安心して話せる環境づくりを大切にしています。相続などでお困りの際は、どうぞお気軽にご相談ください。

相続人申告登記は自分が相続人であることを申し出る手続き

相続人申告登記とは「自分がこの不動産の相続人である」ということを法務局に申し出る手続きです。

相続が発生した不動産は、名義を相続人に変更する「相続登記」を行うのが本来の流れです。

しかしさまざまな事情で相続手続が進められない場合や、遺産分割協議がまとまっていない場合に、相続人申告登記を活用することで、相続登記の義務を一時的に果たしたことにできるのです。

相続登記の義務化に伴い2024年からスタート

相続人申告登記の制度は、2024年4月1日から相続登記が義務化されたことに伴って新設された制度です。

相続登記は「不動産の取得を知った日から3年以内」に、手続を完了させなくてはなりません。

(相続等による所有権の移転の登記の申請)
第七十六条の二 所有権の登記名義人について相続の開始があったときは、当該相続により所有権を取得した者は、自己のために相続の開始があったことを知り、かつ、当該所有権を取得したことを知った日から三年以内に、所有権の移転の登記を申請しなければならない。遺贈(相続人に対する遺贈に限る。)により所有権を取得した者も、同様とする。

引用元:不動産登記法 第76条の2

この制度は2024年4月1日以前に相続を開始した不動産も対象で、猶予期間とされる3年間の間に相続登記を終えなければなりません。

しかしさまざまな事情で期限内に相続登記を完了させることが難しい場合の救済措置として、相続人申告登記の制度が新設されたのです。

参考記事:相続登記の義務化についてわかりやすく解説!罰則や放置するリスクとは?

相続登記との違い

相続登記と相続人申告登記は、登記簿に記載される情報が大きく異なります。

相続登記は不動産を相続人の名前に変更し、登記簿に記録するための手続きです。

一方、相続人申告登記はあくまで「相続人は自分である」申告するだけで、登記簿に不動産の権利者として名前が記載されるわけではありません。

相続登記済なら申告登記は不要

相続人申告登記はなんらかの事情で相続登記ができない時に、ひとまず登記の義務を果たしたとみなすための制度です。

そのため、すでに相続登記を済ませている不動産については、改めて相続人申告登記を行う必要はありません。

相続人申告登記はどのような時に行う?

相続人申告登記は必ず行わなければならないというものではありませんが、以下のような場合に用いられます。

  • 相続関係の調査に時間がかかっている時
  • 遺産分割協議に合意を得られない時

被相続人の婚姻歴や養子縁組の有無により、書類収集の難易度は大きく変わります。

場合によっては複数の役所から書類を取り寄せなければならないケースもあり、相続手続をなかなか始められないことも。

他にも遺産分割協議の話し合いがまとまらない時にも、相続人申告登記を行います。

相続登記の期限である3年以内に登記が行えないと分かったタイミングで、相続人申告登記を検討すると考えれば良いでしょう。

相続人申告登記をしないとどうなる?

2024年4月の法改正以降「相続によって不動産を取得したことを知った日から3年以内」に、相続登記または相続人申告登記のどちらかを行わなければなりません。

相続人申告登記をせずに放置していると、相続登記の申請を怠ったとして以下の法律に基づき、10万円以下の過料に処される可能性があります。

(過料)
第百六十四条 第三十六条、第三十七条第一項若しくは第二項、第四十二条、第四十七条第一項(第四十九条第二項において準用する場合を含む。)、第四十九条第一項、第三項若しくは第四項、第五十一条第一項から第四項まで、第五十七条、第五十八条第六項若しくは第七項、第七十六条の二第一項若しくは第二項又は第七十六条の三第四項の規定による申請をすべき義務がある者が正当な理由がないのにその申請を怠ったときは、十万円以下の過料に処する。

引用元:不動産登記法 第164条


相続人申告登記は相続人の確定に時間がかかったり、遺産分割協議がまとまらないなどの事情を加味したうえで新設された制度です。

期限内に必ずどちらかの手続きを行いましょう。

参考記事:相続の手続きはいつまで?期限と間に合わない場合の対処法を解説

相続人申告登記を行うメリット

相続人申告登記を行うメリットとして、以下のようなものが挙げられます。

  • 相続人単独でも手続きができる
  • 相続登記の不履行による過料を回避できる
  • 費用や手続きの負担が少ない
  •  

それでは、それぞれの内容について詳しくみていきましょう。

相続人単独でも手続きができる

相続人申告登記は相続人が単独で行うもので、他の相続人の同意を得る必要がありません。

そのため、遺産分割協議や相続人の確定が終わっていない状態でも、単独で手続きできます。

相続登記の不履行による過料を回避できる

不動産の相続は遺産分割協議や書類の収集に時間や手間がかかることが多く、相続登記の期限まで余裕がないというケースも少なくありません。

相続人申告登記を行うことで、ひとまず登記の義務は果たされるので、相続登記の不履行による過料を心配しなくても良くなります。

義務を果たしたうえで余裕をもって相続手続を進められるのは、大きなメリットといえるでしょう。

費用や手続きの負担が少ない

相続人申告登記は押印や電子署名が必要ないというだけでなく、費用負担も少ないという特徴があります。

相続登記と比べて必要書類も少ないので、単独で簡単に手続きが行えます。

相続人申告登記を行うデメリット

相続人申告登記を行うデメリットとして「相続人申告登記では登記簿に所有者としては載らない」という点が挙げられます。

ここでは、なぜ所有者として記載されないのか、それによって何が起きるのかを詳しく解説します。

相続人申告登記では所有者として登録できない

相続人申告登記は不動産の所有者が誰かを申告する制度です。

そのため、登記簿に記載されるのは「自分がこの不動産の相続人である」という情報だけです。

登記簿に所有者として記載されるには、相続登記を行わなければなりません。

遺産分割協議がまとまったら相続登記を再度行う必要がある

相続人申告登記を行ったあと遺産分割協議がまとまったら、改めて相続登記を行う必要があります。

相続人申告登記はあくまで「つなぎ」であり、不動産の名義を正式に変更できるのは相続登記のみです。

ただし相続登記の期限は3年以内と定められており、その間に遺産分割協議がまとまれば相続人申告登記を行う必要はありません。

二度手間を避けるのであれば、ある程度手続きの進捗を見守り、いよいよ期限内に間に合わないという段階になってから相続人申告登記を行うという方法もあります。

売却ができない

不動産を活用するあてがない、誰も住む人がいないなどの理由で相続不動産の売却を検討するケースです。

売却して得られた現金を法定相続分にのっとって分配する方法を「換価分割」と呼びます。

不公平感が少なく、相続人の経済的負担が少ないというメリットがありますが、この方法を選択するには不動産を相続人名義に変更するのが原則です。

相続人申告登記は「自分が相続人である」と申告するだけのものなので、この時点では不動産の権利を持っていないため売却することはできません。

登記簿に住所氏名が記載される

相続人申告登記を行うと、登記事項証明書に申告した人の住所・氏名が相続人として記載されます。

これ自体に問題はないのですが、登記事項証明書は第三者でも取得できるため、相続不動産と申告人の関係を容易に知ることができます。

具体的には不動産売却の勧誘や土地活用のセールスを受けたり、庭木の伐採や清掃をしてほしいといった近隣からの要望が持ちかけられる可能性が。

相続手続を内密に進めたい場合や、プライバシーに配慮したいというときは慎重に考えるほうが良いでしょう。

相続人申告登記の必要書類

相続人申告登記の必要書類として、以下のようなものが挙げられます。

書類
入手場所
被相続人(亡くなった人)の戸籍謄本(除籍謄本) ※申し出を行うのが被相続人の子どもであれば不要 本籍地の市町村役場
申し出をする人の戸籍謄本 本籍地の市町村役場 (マイナンバーカードがあればコンビニエンスストアや郵送でも取得可能)
申し出をする人の住民票 市区町村役場 (マイナンバーカードがあればコンビニエンスストアなどの端末から入手可能)

申し出を行うのが被相続人の子どもであれば、自分の戸籍謄本だけで相続関係を証明することができますが、被相続人の兄弟姉妹(もしくは甥・姪)の場合は、上位の相続人(子どもや両親)が亡くなっていることを証明する書類を提出することになります。

その場合は被相続人の戸籍謄本(全部事項証明書)や、改正原戸籍を取得することになりますが、兄弟姉妹の戸籍謄本をいきなり請求することはできません。

取得手続きは市町村によって異なりますが「相続のために必要である」という証明が必要になるケースがほとんどです。

書類の手配には時間や手間がかかりますが、被相続人の戸籍謄本は相続手続にも欠かせないものなので早めに取り掛かることをおすすめします。

場合によっては、専門家に相談することも視野に入れましょう。

申告登記のやり方と提出の流れ

相続人申告登記のやり方と提出の流れは以下のようになっています。

  • 必要書類を収集する
  • 申出書を作成する
  • 法務局に書類を提出する

それでは、順を追って流れを見ていきましょう。

必要書類を収集する

先に解説した必要書類を収集します。

戸籍謄本や住民票は相続手続でも必要なので、真っ先に取り掛かることをおすすめします。

特に兄弟姉妹の相続の場合、書類収集に手間と時間がかかります。

相続不動産の確定と並行して進めていくと良いでしょう。

相続不動産を確定させる

相続する不動産が複数ある場合、相続人申告登記はそれぞれ一件ずつ行う必要があります。

固定資産税の通知書や権利証などをもとに、被相続人の所有していた不動産を確定させましょう。

相続人申告登記ならびに相続登記は、不動産を管轄している法務局に申請します。

相続不動産が点在していて確定が難しい場合は、専門家に代行してもらうことも検討しましょう。

申出書を作成する

相続不動産が確定できたら、申出書を作成していきます。

相続人申告登記の申出書は、法務局の「相続人申告登記について」からダウンロード可能です。

申立書の作成は、手書き・パソコンいずれの形式でも問題ありません。

以下のように相続人の立場(子、配偶者、兄弟姉妹等)それぞれの記載例も用意されていますので、初めての方でもさほど迷うことはないでしょう。

また、マイナンバーカードを持っていればWebブラウザ上で申請が行える「かんたん登記申請」を利用することもできます。

法務局に書類を提出する

完成した申立書と必要書類を、不動産を管轄している法務局へ提出します。

申告登記には費用はかかりません。

法務局まで直接出向けない場合は、郵送で申請することも可能です。

相続人申告登記でよくある質問

相続人申告登記でよくある質問を以下にまとめました。

  • 過去に相続した不動産でも相続人申告登記はしたほうが良い?
  • 相続人のひとりが相続人申告登記をしたら、ほかの相続人にも適用される?
  • 相続人申告登記のあと住所・氏名の変更があった場合はどうすれば良い?

ここでは、質問について詳しく回答していきます。

過去に相続した不動産でも相続人申告登記はしたほうが良い?

過去に相続した不動産も、相続登記義務化の対象です。

相続人のひとりが相続人申告登記をしたら、ほかの相続人にも適用される?

相続人申告登記は相続人が個々で行うものなので、相続登記の義務を果たしたとみなされるのは申出書を提出した相続人のみです。

他の相続人も同じように相続登記の義務を果たすには、それぞれが相続人申告登記を行う必要があります。

ただし、複数の相続人が連名で申告登記を行うことは可能です。

まとめて行えば書類の収集や事務作業を大幅に節約できるので、事前に相続人同士でよく相談することをおすすめします。

相続人申告登記のあと住所・氏名の変更があった場合はどうすれば良い?

相続人申告登記のあと住所や氏名に変更があった場合は、その旨を届け出る必要があります。

申告登記と同じように申立書を提出するか、オンラインで手続を行います。

オンラインで手続きを行う場合は、申告登記の際に利用した「かんたん登記申請」は対応していないので、「登記・供託オンライン申請システム」を利用する必要があります。

手続きに自信がないときは専門家に依頼するという選択肢も

相続人申告登記は相続登記の期限内に手続が完了しそうにない時、登記の義務を果たせる新しい制度です。

手続や必要書類は相続登記よりも簡略化されていますが、不動産が複数ある場合や手続の時間を取れそうにない場合は、専門家に依頼するという選択肢も。

静鉄不動産と専門士業の相続サポートセンターは、静鉄不動産と専門家が連携して相続財産調査から登記、不動産の管理・運用・売却までお客様のお悩みを解決します。

どうぞお気軽にご相談ください。

静鉄不動産と専門士業の相続サポートセンター

相続の疑問、専門家がまとめてお答えします

お電話でのご相談0120-200-009月〜土 9:00〜18:00(日祝定休)
無料相談を予約する

相続不動産の共有名義は危険?トラブルを回避するための対策を解説

2025.07.23

相続によって親の不動産を引き継ぐ際、「平等に分けられないしとりあえず共有名義にしておこう」と考える方も少なくありません。

しかし共有名義にしたことで「売却の同意が得られず、土地を活用できない」「土地の維持費用を誰が払うかで揉めた」などの問題が起きやすいという面も。

この記事では相続で共有名義にした不動産の注意点や、将来のトラブルを回避するための対策を分かりやすく説明します。

記事監修者

司法書士 川上直也

司法書士 川上直也

当センターの受付を担当しております。

司法書士になる前は、特別養護老人ホームで約10年間介護職に従事しておりました。そこで法律に悩む高齢者の声に触れ、「気軽に相談できる法律の専門家の必要性」を感じ、司法書士を志しました。

ご相談には丁寧に耳を傾け、安心して話せる環境づくりを大切にしています。相続などでお困りの際は、どうぞお気軽にご相談ください。

相続不動産の共有名義とは?

相続不動産を共有名義で所有するとは、どのような状態を意味しているのでしょうか。

ここでは相続ルールに基づいて、基本的な概要を解説していきます。

各共有者が登記に記される「持分」という権利を持っていること

相続した不動産を複数人で共有する場合、共有者全員の氏名と持分が記載されます。

持分は割合で記載されており、その割合分だけ法的な権利を持つことを意味しているのです。

持分の割合は法定相続分や遺産分割協議によって決まる

不動産を共有する際の持分は、法定相続分や遺産分割協議によって決められます。

たとえば兄弟3人で親の不動産を相続する場合、法定相続分通りに分けると3分の1ずつ所有することになります。

遺産分割協議で同意を得られればこの割合を変えたり、誰かひとりだけが不動産を取得することも可能です。

不動産の相続時に共有名義が選ばれる理由

不動産の共有名義が選ばれる理由として、不公平感が少ないという点が挙げられます。

不動産はその性質上、現物のまま均等に分けることが難しい財産です。

とりあえず共有名義にしておくことで、まずは平等に相続したという納得感が得られるのは理由として大きいでしょう。

また、将来的に土地の活用方法が決まっていない時に、暫定措置として一旦は共有名義にしておくという選択も多くみられます。

共有名義の不動産だけを相続放棄することはできない

相続放棄をすると最初から相続人ではなかったという扱いになるため、相続財産すべてに対する権利を失います。

そのため預貯金は引き継ぎたいが不動産は要らないなど、相続する範囲を指定することは認められていません。

共有名義の不動産だけを相続したくないという場合は、遺産分割協議などで持分を設定する必要があります。

相続不動産の共有名義を放置することで起きる3つのリスク

相続した不動産を「とりあえず」で共有名義にして放置すると、思わぬトラブルの原因になることも。

ここでは相続不動産の共有名義を放置することで起きるリスクを、3つにまとめてみていきましょう。

相続が複雑化して権利関係が混乱する

共有名義人が亡くなると、法定相続人に持分が引き継がれます。

持分を法定相続分に従って分割していくと、代が替わるにつれて所有者はどんどん増えていってしまいます。

誰がどれだけの権利を持っているのか不明確になり、権利関係が非常に複雑になってしまうというリスクが生じるのです。

持分売却により資産価値が低下する

共有者は自分の持分の範囲であれば、不動産を売却することができます。

つまり他の共有者の同意がなくても、第三者に持分を売却することが法的に認められており、知らない人が突然共有者になるリスクも考えられます。

しかし土地の一部が売却されてしまうと全体の活用に支障をきたし、資産価値が低下する可能性も。

また、知らないうちに他人と共有関係になるかもしれないというリスクも考えられます。

維持費の負担や占拠などで意見が対立しやすい

共有不動産にかかる固定資産税や維持管理費は、各共有者が持分に応じて負担する必要があります。

また、不動産のメンテナンスや清掃など、負担を分担しづらい作業も少なくありません。

しかし、こうした支払いを滞納したり、誰かひとりに負担が集中している、もしくは占有している状態が長く続くと、不公平感からトラブルに発展するおそれがあります。

たとえば、兄弟3人で共有している不動産で、1人がその物件を単独で居住したり賃貸運用しているにもかかわらず、得た収益を分配していない場合、他の2人が損害賠償請求(不当利得返還請求)を行うといったトラブルも起きています。

相続不動産の登記で共有名義を選ぶときの注意点

相続不動産の登記で共有名義を選ぶときの注意点として、以下のようなものが挙げられます。

  • 「共有名義」は自動的に決まるわけではない
  • 共有名義にしてしまうと、売却・建て替え・賃貸など全て共有者の合意が必要となる
  • 登記申請には、誰がどの割合で共有するかが書かれた協議書が必要となる
  • やむを得ず共有名義にする場合は管理ルールの覚書を残しておく

それでは、それぞれの内容について詳しくみていきましょう。

「共有名義」は自動的に決まるわけではない

遺産分割協議を行わない場合、相続財産は法定相続分に従って分けることになりますが、自動的に名義が変更されるわけではありません。

相続登記を行い、それぞれの持分を登記する必要があります。

共有者が亡くなった場合も同様で、自動的に名義が書き換わることはないので注意が必要です。

売却・建て替え・賃貸など全て共有者の合意が必要となる

不動産の売却や建て替えといった「変更行為」には、共有者全員の同意が必要です。

(共有物の変更)
第二百五十一条 各共有者は、他の共有者の同意を得なければ、共有物に変更(その形状又は効用の著しい変更を伴わないものを除く。次項において同じ。)を加えることができない。

引用元:民法第251条


一方、賃貸や修繕などの「管理行為」は、共有者の持分の過半数による同意で実施することが可能です。

(共有物の管理)
第二百五十二条 共有物の管理に関する事項(次条第一項に規定する共有物の管理者の選任及び解任を含み、共有物に前条第一項に規定する変更を加えるものを除く。次項において同じ。)は、各共有者の持分の価格に従い、その過半数で決する。共有物を使用する共有者があるときも、同様とする。

引用元:民法第252条


ただし、具体的な事情によって判断が分かれる場合もあるため、事前に専門家へ相談しておくと安心です。

共有者が死亡すると再相続で名義人が雪だるま式に増える

共有者が亡くなった場合、その権利は相続人に移行します。

相続不動産の2分の1を持つ人が亡くなった場合、法定相続においては配偶者や子どもがその不動産を相続する権利を持ちます。

配偶者と子どもが1人いるケースでは2分の1ずつ相続するので、全体から考えると、2分の1をさらに半分にした4分の1を所有することになります。

このように持分が細分化され、年数が経つにつれて共有者が雪だるま式に増えていくという問題が生じやすくなるのです。

管理責任者をあらかじめ決めておくと後々トラブルを防げる

固定資産税の支払いや修繕対応といった日常の管理は、「誰かがやるだろう」と放置されやすいものです。

共有名義の登記をする時点で管理に必要な項目を洗い出し、それぞれに担当や責任者を決めておくことをおすすめします。

登記申請には、誰がどの割合で共有するかが書かれた遺産分割協議書が必要となる

登記申請は不動産の所有者や権利関係を登記簿に記載する手続きです。

相続によって不動産を共有名義にする場合は、誰がどの割合で共有するかを明文化した遺産分割協議書が必要になります。

なお、協議書には持分割合だけでなく、「売却や建て替えの際は○人以上の同意が必要」「管理費用は○○の比率で分担する」など、今後の管理や処分に関する意向をメモ程度でも書き加えておくと、後々のトラブル防止に役立ちます。

協議書自体に法的強制力を持たせるためには、内容を公正証書化したり、共有者間での署名・押印をしっかり整えておくことも検討しましょう。

やむを得ず共有名義にする場合は管理ルールの覚書を残しておく

共有名義の不動産で起きやすいトラブルとして、物件の占有や維持費の負担などが挙げられます。

今までなんとなく管理がうまくいっていた物件でも、年数の経過や状況が変わることでそのバランスが崩れることも考えられます。

共有名義にして登記を行う時点で、管理ルールをしっかり決めて覚書として残しておきましょう。

相続不動産の共有名義を解消する4つの方法

相続不動産の共有名義を解消する方法として、以下の4つが挙げられます。

  • 不動産を売却して現金で分ける(換価分割)
  • 不動産を引き継ぐ人が代償金を支払う(代償分割)
  • 土地を分筆して個々に分ける(現物分割)
  • 自分の持分を第三者に売却する

ここでは、それぞれの内容について詳しく説明していきます。

不動産を売却して現金で分ける(換価分割)

不動産を売却して、その代金を相続人で分ける方法です。

相続人が誰も土地を引き継げない場合や、代償分割の資金を用意できない場合などによく選ばれる方法です。

現金で分けられるので不公平感が少ないというメリットがある一方、被相続人(亡くなった人)の名義では売却できないので、いったんは相続を行わなければならないというデメリットもあります。

不動産を引き継ぐ人が代償金を支払う(代償分割)

相続人の誰かが不動産を引き継ぎ、他の相続人には持分に相当する代償金を支払うという方法です。

家屋と畑を取得して家業を引き継ぐ場合などに、よく選ばれています。

相続不動産を維持できるというメリットはありますが、不動産を引き継ぐ人が代償金を支払わねばならないため経済的な負担が大きくなるというデメリットも。

土地を分割して個々に分ける(現物分割)

相続人の持分に応じて土地を分割し、それぞれが登記する方法です。

分割したあとは土地をどのように活用するかは各相続人に委ねられるため、自由度の高い方法といえるでしょう。

ただし、建物込みで資産価値を形成している場合や、土地面積が小さい場合など、分割すること自体が難しいというケースも考えられます。

自分の持分を第三者に売却する

共有名義の場合、自分の持分の範囲であれば自由に売却が可能です。

しかし他の共有者との感情的な問題、相場よりも安く買い叩かれるリスクなどを考えると、できる限り避けたほうが良いでしょう。

相続不動産が共有名義になっていて話し合いがまとまらない場合の対応策

相続不動産の共有状態を解消するのに、どうしても話し合いがまとまらない場合、どのような対応策が考えられるかをみていきましょう。

共有物分割請求調停を行う

共有物分割請求調停では、裁判所を介して共有名義の解消のための話し合いを行います。

当事者同士の話し合いで合意に至らなかった場合、訴訟を提起することもできますが、話し合いで解決したいという意思があるときに調停を選択するケースが多いようです。

調停によって成立した内容は調停調書として記録され、裁判判決と同様の効力を有します。

場合によっては強制執行も可能になるので、内容は充分チェックするようにしましょう。

専門家に相談する

不動産の共有状態は権利的に複雑な部分も多く、思い込みや誤解から話し合いがまとまらないケースも少なくありません。

お互い冷静に話し合うためにも、まずは情報を整理したうえで、専門家に相談するのもひとつの方法です。

相続不動産の共有名義でよくある質問

共有名義の不動産を相続した場合、その人それぞれの状況によって手続きをどのように進めれば良いのかが複雑です。

  • 共有名義人が亡くなったら誰が引き継ぐ?
  • 共有名義の固定資産税は誰が支払う?
  • 連絡の取れない共有名義人がいるときはどうすれば良い?
  • 共有者が認知症・判断不能なときはどう対処する?
  • 建て替えやリフォームをしたいとき、どう進めればいい?
  • 共有名義の不動産を貸すとき、賃料はどう分ければいい?
  • 共有名義の不動産を勝手に使われた場合、損害賠償を請求できる?

上記様な疑問について詳しく解説します。

共有名義人が亡くなったら誰が引き継ぐ?

共有名義人が亡くなった場合、所有していた不動産は以下の法律に基づき、法定相続人に引き継がれます。

(相続の一般的効力)
第八百九十六条 相続人は、相続開始の時から、被相続人の財産に属した一切の権利義務を承継する。ただし、被相続人の一身に専属したものは、この限りでない。

引用元:民法第896条


別の共有名義者に引き継がれることはないので、注意しましょう。

共有名義の固定資産税は誰が支払う?

共有名義の不動産にかかる固定資産税は、共有者がその持分割合に応じて負担することになっています。

しかし実際のところは代表者がまとめて払う仕組みになっているので、市町村から共有者に対して請求が届くことはありません。

連絡の取れない共有名義人がいるときはどうすれば良い?

連絡が取れない共有者を探す方法として、以下のような方法が挙げられます。

  • 登記簿から住所を確認する
  • 不在者財産管理人の申し立てを行う

登記簿や住民票から探す場合は、弁護士に相談するのもひとつの方法です。

職務上の請求権限を持っているので、手続きがスムーズに進められます。

共有者が認知症・判断不能なときはどう対処する?

共有名義人が認知症や病気などで意思能力を失っていると判断された場合、本人の同意が必要な事柄については「成年後見人」が本人に代わって判断することになります。

成年後見制度の申し立ては時間や手間がかかり、自分たちだけで手続きを行うのは困難です。

高齢の共有者がいる場合は、早めに対策を講じておくことをおすすめします。

建て替えやリフォームをしたいとき、どう進めればいい?

建て替えやリフォーム、解体などを行うには共有名義人全員の同意が必要です。

一部のリフォームや補修には同意が要らないものもありますが、不動産の資産価値に関わる変化を加える場合には同意が必要だと考えたほうが良いでしょう。

基本的には話し合いで同意を得ることになりますが、まとまらない場合は共有物分割請求調停の申し立てを行い、裁判所を介して交渉を続けていくことになります。

調停でも合意が得られない場合は、訴訟へ発展する可能性もあるので、早めに専門家に相談することをおすすめします。

共有名義の不動産を貸すとき、賃料はどう分ければいい?

共有名義の不動産から得られた家賃収入は「法定果実」と呼ばれ、不動産を所有している人全員に権利があります。

家賃収入の分配する割合は共有者の持分割合に準じるため、たとえば3分の1の持分を持っていれば、家賃収入も3分の1受け取ることができます。

なお、賃貸契約を代表者が単独で結んでいた場合、他の共有者と収益配分でトラブルに発展する可能性があります。

賃貸契約を開始する際に、収益配分についてしっかり取り決めておくことが大切です。

共有名義の不動産を勝手に使われた場合、損害賠償を請求できる?

共有者は不動産の全部を使用することができますが、あくまで持分に応じた使用に限られます。

共有者は原則として不動産全体を使用できますが、以下の法律に基づき、他の共有者の権利を侵害しない範囲でなければなりません。

(共有物の使用)
第二百四十九条 各共有者は、共有物の全部について、その持分に応じた使用をすることができる。
2 共有物を使用する共有者は、別段の合意がある場合を除き、他の共有者に対し、自己の持分を超える使用の対価を償還する義務を負う。
3 共有者は、善良な管理者の注意をもって、共有物の使用をしなければならない。

引用元:民法第249条


そのため共有者のひとりが不当に不動産を占有している場合は、損害賠償を請求することも可能です。

このような不当な使用は、上記民法第249条の趣旨に反するだけでなく、不法行為(民法第709条)や不当利得(民法第703条)として損害賠償や返還請求の対象となることがあります。

(不法行為による損害賠償)
第七百九条 故意又は過失によって他人の権利又は法律上保護される利益を侵害した者は、これによって生じた損害を賠償する責任を負う。

引用元:民法第709条

(不当利得の返還義務)
第七百三条 法律上の原因なく他人の財産又は労務によって利益を受け、そのために他人に損失を及ぼした者(以下この章において「受益者」という。)は、その利益の存する限度において、これを返還する義務を負う。

引用元:民法第703条

実際の請求には、独占使用による損失や受け取っていた賃料相当額などを立証する必要があります。

ただし不動産の使用は民法で認められた権利のため、法的トラブルになると事態が複雑になる可能性も。

共有不動産は、事前に使用範囲を明確に取り決めておくことをおすすめします。

次世代に迷惑をかけないために相続不動産の共有名義は見直しをしよう

共有名義の不動産は売却や土地活用に全員の同意が必要になるため、将来的にトラブルのリスクが高まります。

土地の資産価値を下げず、スムーズに共有名義の見直しをするなら専門家の助言を受けることを検討しましょう。

静鉄不動産は地域密着型の不動産会社として、長年多くのお客様の暮らしをサポートしてきました。

その蓄積されたノウハウと士業の専門知識を活かし、相続のお困りごとを解決する静鉄不動産と専門士業の相続サポートセンターを展開しています。

共有名義の不動産の相続手続きや、遺産分割、財産調査から法務サポートまで、どうぞお気軽にご相談ください。

静鉄不動産と専門士業の相続サポートセンター

相続の疑問、専門家がまとめてお答えします

お電話でのご相談0120-200-009月〜土 9:00〜18:00(日祝定休)
無料相談を予約する

相続不動産を公平に分割するには?必要な準備やルールを解説

2025.07.23

親が亡くなったあと、残された兄弟姉妹で悩んでしまいがちなのが実家や土地などの不動産をどのように分ければよいかという問題です。

実際に国税庁が令和5年12月に公表した「令和4年分 相続税の申告事績の概要」によれば、令和4年に相続申告された財産のうち、土地が31.0%、家屋が6.4%と、不動産が37.4%を占めています。

引用元:国税庁「令和4年分 相続税の申告事績の概要

現金と違って不動産は均等に分けることが難しいため、相続財産のなかでも分割が難しい部類に入ります。

兄弟姉妹にトラブルなく分けたいが、どこから手をつければよいか分からず悩んでいるという方も多いのではないでしょうか。

この記事では相続した不動産を分割する方法や注意点を、初めて相続に向き合う方にも分かりやすく解説します。

記事監修者

司法書士 川上直也

司法書士 川上直也

当センターの受付を担当しております。

司法書士になる前は、特別養護老人ホームで約10年間介護職に従事しておりました。そこで法律に悩む高齢者の声に触れ、「気軽に相談できる法律の専門家の必要性」を感じ、司法書士を志しました。

ご相談には丁寧に耳を傾け、安心して話せる環境づくりを大切にしています。相続などでお困りの際は、どうぞお気軽にご相談ください。

相続で不動産を分割するときの基本ルール

民法において亡くなった方(被相続人)の財産は、法定相続人に引き継がれます。

財産には預貯金や有価証券だけでなく、不動産も含まれています。

不動産の相続は遺言があればその内容に従い、遺言がなければ民法で定められた順位と持ち分で相続人に分けられます。

それでは、不動産を分割するとき特有の基本ルールについてみていきましょう。

不動産は「現物分割」しにくい

相続における「現物分割」とは、財産をそのまま分けることを指します。

預貯金であれば持ち分ごとにきれいに分割できますが、土地や建物は実物があるので持ち分通りにきれいに分けることができません。

また、細かく分割することで土地の活用ができなくなったり、資産価値が低下する可能性も。

共有名義にしても権利関係が複雑になるので、デメリットのほうが大きくなるケースも珍しくありません。

「不動産の相続は難しい」といわれる理由のひとつは、こういった点にあるといえるでしょう。

誰か1人が全部もらうには「遺産分割協議」が必要

相続人のうち誰かひとりが不動産をすべて引き継ぐには、遺産分割協議を行う必要があります。

これは不動産に限らず財産を分割する際に必要なもので、相続財産を「誰が・どのように」引き継ぐのかを決めるものです。

相続人全員で話し合って不動産を誰か取得するかを決め、その内容を文書に記録し、その内容に従って相続手続きを進めていきます。

法定相続人の不動産持ち分

法定相続人の相続割合は、以下のように民法によって決められています。

(法定相続分)
第九百条 同順位の相続人が数人あるときは、その相続分は、次の各号の定めるところによる。
一 子及び配偶者が相続人であるときは、子の相続分及び配偶者の相続分は、各二分の一とする。
二 配偶者及び直系尊属が相続人であるときは、配偶者の相続分は、三分の二とし、直系尊属の相続分は、三分の一とする。
三 配偶者及び兄弟姉妹が相続人であるときは、配偶者の相続分は、四分の三とし、兄弟姉妹の相続分は、四分の一とする。
四 子、直系尊属又は兄弟姉妹が数人あるときは、各自の相続分は、相等しいものとする。ただし、父母の一方のみを同じくする兄弟姉妹の相続分は、父母の双方を同じくする兄弟姉妹の相続分の二分の一とする。

引用元:民法第900条

まず法定相続人になれるのは配偶者・子(孫)・父母(祖父母)・兄弟姉妹(甥・姪)です。

誰が相続人になるかは相続順位によって決まりますが、配偶者は常に最上位の相続人になります。

法定相続分の持ち分は以下のようなものです。 最上位の相続人となる配偶者を起点に考えてみましょう。

相続人の組合せ
配偶者の取り分
その他相続人の取り分 ※人数で均等に分ける
配偶者のみ 全部 なし
配偶者と子ども 2分の1 2分の1
配偶者と親(祖父母) 3分の2 3分の1
配偶者と兄弟姉妹 4分の3 4分の1
子ども(孫)のみ なし 全部
親(祖父母)のみ なし 全部
兄弟姉妹のみ なし 全部

子どもや兄弟姉妹が亡くなっている場合は、孫や甥・姪が相続人となります。

参考記事:相続人の順位はどう決まる?遺産の分け方やケースごとにポイントを解説

相続不動産の分け方は4つ

相続不動産を分ける方法として、次の4つが挙げられます。

  • 代償分割
  • 現物分割
  • 共有分割
  • 換価分割

ここでは、それぞれの方法について詳しく解説していきます。

代償分割

不動産を相続人のひとりが引き継ぎ、他の相続人には持ち分に相当する代償金などを渡す方法です。

相続人のひとりが不動産や家業を引き継ぐ場合などに、よく選択されます。

不動産を手放さなくてよいというメリットがある一方で、不動産を引き継いだ相続人の経済負担が大きくなるというデメリットもあります。

また、代償金の額によっては贈与税がかかる可能性もあるという点に注意が必要です。

原則として代償金は贈与税の対象にはなりませんが、相場とかけ離れていた場合には贈与とみなされる可能性があるため、その際には士業の専門家への確認が望ましいです。

現物分割

法定相続分に従い、不動産を分筆して分ける方法です。

不公平感が少ないというメリットはありますが、もともとの土地が狭かったり、建物が建っている場合など現実的には難しいケースが少なくありません。

また、土地を分割することで資産価値が下がってしまい、土地の活用に支障をきたす可能性もあります。

相続不動産がある程度広く、建物が建っていない場合などに用いられる方法です。

共有分割

相続人全員が共有名義で不動産を引き継ぐ方法です。

法定相続分に従って、それぞれの持ち分を登記簿に記載します。

すぐに不動産を手放さなくて済み、相続税の節約にもつながるというメリットがある一方、売却や解体に全員の同意が必要になるためトラブルに発展しやすいという問題も。

また、年数が経って共有者が亡くなった際に権利関係が複雑になりやすいというデメリットもあります。

換価分割

相続不動産を売却し、売却代金を相続人で分け合う方法です。

現物のままでは分けづらい不動産を、現金に換えることで法定相続分通りに分配できます。

相続人の間で意見がまとまらない場合にも有効な方法ですが、換価分割の前に、まずは不動産を相続人名義に相続登記する必要があります。

登記が完了していなければ、売却手続きができません。

また、不動産の市場価格の変動によって受け取れる金額が左右される点には注意が必要です。

相続不動産を分割する際の流れ

相続不動産を分割する際の流れは以下のようになっています。

  • 遺言書の有無を確認する
  • 必要書類を収集する
  • 法定相続人を確定させる
  • 相続財産を確定し、評価を行う
  • 遺産分割協議を行う

遺言書の有無を確認する

まず最初に被相続人(亡くなった人)が遺言書を残していないか、よく確認しましょう。

遺言書は相続において非常に優先度が高い書類で、あとから遺言書が出てきた場合、相続手続を最初からやり直さなければならないことも。

遺言書の記載内容は法定相続分よりも優先されるため、たとえば「自宅は長男に相続させる」と記載があれば、そのとおりに登記を行うことになります。

ただし遺言内容がすべて通るわけではなく、相続人には最低限の取り分として「遺留分」が法律で認められています。

遺留分を侵す遺言については、裁判所に対して遺留分侵害額の請求調停を起こすことが可能です。

遺言がない場合は法定相続人全員で遺産分割協議を行い、誰がどの財産をどのくらい引き継ぐかを話し合うことになります。

必要書類を収集する

一般的な相続に必要な書類として、以下のようなものが挙げられます。

  • 被相続人の出生から死亡までが記載された戸籍謄本(全部事項証明書)
  • 相続人全員の戸籍謄本(全部事項証明書)
  • 相続不動産の登記簿謄本(登記事項証明書)
  • 固定資産評価証明書

被相続人(亡くなった人)に複数の婚姻歴があったり、養子縁組を行っていた場合、必要書類を集めるのに時間や手間がかかるケースも少なくありません。

必要書類の収集は相続人同士で手分けして、できるだけ早めに取りかかることをおすすめします。

参考記事:相続不動産の登記に必要な書類とは?ケース別の書類一覧や注意点を解説

法定相続人を確定させる

戸籍謄本をもとに出生からの記録を辿り、法定相続人を確定させます。

以前の婚姻で設けた子どもや養子も、法定相続人として同じ権利を持つため、戸籍謄本を読み解いていく作業が必要です。

また、子や兄弟姉妹が亡くなっている場合は孫や甥・姪が代わりに相続人になります。

相続財産を確定し、評価を行う

土地の権利証や固定資産税の通知書等をもとに、相続財産を確定させていきます。

不動産の場合は評価額をもとに遺産分割協議を行うため、この時点で評価を行っていく必要があります。

評価方法として一般的なものは、以下のようなものです。

  • 相続税評価額(路線価方式など):相続税の計算に使われる公的評価。売買価格より低めになることが多い
  • 固定資産税評価額:市区町村が税額計算に使用する
  • 時価(実勢価格):市場で売却する場合の価格

相続する不動産が複数あったり、評価が難しい場合は専門家へ相談するのもひとつの方法です。

遺産分割協議を行う

遺産分割協議は被相続人の財産をどのように分けるか話し合うもので、相続人全員が参加しなければならないものです。

特に不動産は法定相続分通りに分割するのが難しい部類に入り、不公平感が出たり感情の対立が起きやすいものです。

合意した内容を遺産分割協議書に記載しておくことで「全員で話し合って同意した」という根拠にもなります。

相続登記を行う

財産の分割方法が決まったら、不動産を相続する人の名義に書き換える相続登記を行います。

相続登記は2024年4月1日から義務化されており、「相続によって不動産を取得したことを知った日から3年以内」に登記を行わないと、10万円以下の過料が科されるおそれがあります。

(相続等による所有権の移転の登記の申請)
所有権の登記名義人について相続の開始があったときは、当該相続により所有権を取得した者は、自己のために相続の開始があったことを知り、かつ、当該所有権を取得したことを知った日から三年以内に、所有権の移転の登記を申請しなければならない。遺贈(相続人に対する遺贈に限る。)により所有権所有権を取得した者も、同様とする。

引用元:不動産登記法 第四条第七十六条の二

また、相続登記が終わらないと売却もできないので、期限内にかならず手続きを済ませましょう。

相続不動産の分割で揉めやすいのはどんなときか

不動産の相続は制度上の難しさや、平等に分けづらいという性質もあり、トラブルに発展しやすいものです。

ここでは、以下のようなトラブルについて事例と対策を解説していきます。

  • 換価分割がうまくいかないとき
  • 代償分割の資金がないとき
  • 分け方で話し合いがまとまらないとき
  • 寄与分や特別受益を主張されたとき

換価分割がうまくいかないとき

換価分割は不動産を売却した売却益を平等に分ける方法ですが、需要と供給のバランスや景気によって売却額が大きく変動するというリスクがあります。

また、どのタイミングで売却するかで相続人の意見が対立し、手続きが進められなくなることも。

こういった場合は、複数の不動産会社に査定を依頼しておおまかな相場を知るとともに、相続人間で情報をしっかり共有することが大切です。

代償分割の資金がないとき

代償分割は相続人のひとりが不動産を相続し、他の人には相続分に相当する代償金を渡す方法です。

ここで問題になるのが不動産を引き継ぐ人が代償金を用意できず、手続きがストップしてしまうという事態です。

こういった場合は分割払いの契約を結んだり、不動産を担保にして融資を受けて代償金を支払うことになります。

また、不動産以外の相続財産でバランスを取るという方法もあります。

分け方で話し合いがまとまらないとき

遺産分割協議がまとまらない時には、家庭裁判所の遺産分割調停を利用できます。

調停は裁判に進む前段階ともいえるもので、調停委員立ち合いのもとで互いの主張を整理しながら合意を目指します。

調停は自分たちだけで申し立てできますが、その前に専門家に相談してアドバイスを受けるのもひとつの方法です。

寄与分や特別受益を主張されたとき

「親の介護を長年続けていた」「他の兄弟は家を買う時に援助をもらっていた」など、生前の貢献や被相続人から受けた利益を相続分に加味してほしいと主張されるケースです。

寄与分や特別受益について民法903条、904条の2で次のように定義されています。

(特別受益者の相続分)
第九百三条 共同相続人中に、被相続人から、遺贈を受け、又は婚姻若しくは養子縁組のため若しくは生計の資本として贈与を受けた者があるときは、被相続人が相続開始の時において有した財産の価額にその贈与の価額を加えたものを相続財産とみなし、第九百条から第九百二条までの規定により算定した相続分の中からその遺贈又は贈与の価額を控除した残額をもってその者の相続分とする。

引用元:民法第903条

(寄与分)
第九百四条の二 共同相続人中に、被相続人の事業に関する労務の提供又は財産上の給付、被相続人の療養看護その他の方法により被相続人の財産の維持又は増加について特別の寄与をした者があるときは、被相続人が相続開始の時において有した財産の価額から共同相続人の協議で定めたその者の寄与分を控除したものを相続財産とみなし、第九百条から第九百二条までの規定により算定した相続分に寄与分を加えた額をもってその者の相続分とする。

引用元:民法第904条の2

寄与分や特別受益を加味して相続分を修正した事例はありますが、実際に認められるケースは多くありません。

しかしこういった問題は長年蓄積された感情の問題でもあるため、法律論だけで納得するのは難しい部分も。

どうしても話がまとまらない場合は、専門家に相談することをおすすめします。

相続した不動産の分割をプロに相談したほうがよいケース

相続した不動産の分割において以下のような問題が起きている場合は、司法書士や弁護士といった専門家に相談することをおすすめします。

  • 相続する不動産が複数あり、種類もさまざまある
  • 相続人同士のトラブルが起きている
  • 手続きを進める時間が取れない
  • 書類収集が難航している

ここではそれぞれについて詳しく解説していきます。

相続する不動産が複数あり、種類もさまざまある

相続する不動産が複数ある場合、分割の難易度が一気に上がります。

物件ごとに今後の活用方法を決めたり評価額を算出するのは、広い分野の総合知識が求められます。

遺産分割協議から相続登記まで代行してもらうなら、司法書士に相談するとよいでしょう。

参考記事:司法書士に相続相談できる内容とは?費用相場や探し方を詳しく解説

相続人同士のトラブルが起きている

「話し合いがこじれてしまい、手続きが止まっている」「感情的になって話が進まない」という場合は、弁護士を代理人に立てるという選択肢があります。

専門家に間に入ってもらって情報を整理するだけでも、案外あっさりと合意を得られるケースも少なくありません。

また、話し合いがまとまらず裁判に発展した場合、代理人になれるのは弁護士だけです。

費用はかかりますが、裁判を見据えての話し合いであれば最初から弁護士に依頼するほうがスムーズに進むでしょう。

手続きを進める時間が取れない

相続は慣れない用語が多いだけでなく作業も煩雑なため、仕事や家事で忙しい人にとっては大きな負担です。

また、法務局などの官公庁は平日しか開いていないので、そのたびに休みを取らなければならないという問題も。

司法書士や行政書士に依頼すれば、必要書類の準備から法務局への申請まで代行してもらえるため、時間や労力を大きく節約できます。

書類収集が難航している

被相続人が複数回結婚していたり、養子縁組をしていると、必要な書類を集めるのが非常に煩雑になります。

戸籍謄本(全部事項証明書)を漏れなく集めるのは、相続手続において非常に重要なステップです。

専門家に依頼すれば書類収集も代行してもらえるので、ミスや漏れを防いでスムーズに手続きを進められるでしょう。

相続不動産をきれいに分割するには「正しい順番」を守り「冷静な話し合い」をすることが大切

不動産の分割は注意するべきポイントも多く、進める順番を誤るとトラブルに発展する可能性もあります。

静鉄不動産と専門士業の相続サポートセンターでは不動産の相続から活用・売却にともなう手続をサポートする「相続ワンストップサポート」を展開しています。

さまざまな分野のプロフェッショナルと連携し、安心・確実な相続を実現します。

初回のご相談は無料ですので、お気軽にご相談ください。

静鉄不動産と専門士業の相続サポートセンター

相続の疑問、専門家がまとめてお答えします

お電話でのご相談0120-200-009月〜土 9:00〜18:00(日祝定休)
無料相談を予約する

相続の相談は誰にする?悩み別に最適な窓口と選び方を紹介

2025.06.11

「相続が発生したけれど、何から始めればいいのか分からない」「弁護士?司法書士?誰に相談すればいいの?」など、相続について相談先がわからないという不安を感じている方は多いと思います。

相続は、人生において何度も経験することではありません。

そのため、いざというときにどこに、何を相談すべきか分からず、立ち止まってしまう方も多くいらっしゃいます。

そうならないためにも、この記事では、「自分の悩みには誰が最適なのか?」をすぐに判断できるよう、相続の相談先を悩み別にわかりやすく整理し、解説していきます。

記事監修者

司法書士 川上直也

司法書士 川上直也

当センターの受付を担当しております。

司法書士になる前は、特別養護老人ホームで約10年間介護職に従事しておりました。そこで法律に悩む高齢者の声に触れ、「気軽に相談できる法律の専門家の必要性」を感じ、司法書士を志しました。

ご相談には丁寧に耳を傾け、安心して話せる環境づくりを大切にしています。相続などでお困りの際は、どうぞお気軽にご相談ください。

【お悩み別】相続の問題に対応できる相談窓口

相続の相談は、相談内容にあった最適な窓口を選ぶことから始まります。

お悩みごとに最適な窓口を一覧表にまとめています。

相続に関する基本的な相談 市役所・法テラス
相続税に関する基本的な相談 税務署・税理士
遺産分割に関するトラブルの発生時 弁護士・法テラス
相続放棄に関する相談 家庭裁判所・司法書士・弁護士
相続人調査や財産調査 司法書士・弁護士
相続不動産登記の相談 司法書士
戸籍収集・預貯金解約などの実務代行 行政書士
金融資産の手続きや今後の運用 金融機関
遺言書の作成・執行 公証役場・弁護士・司法書士
判断能力が低下した親の財産管理・生前対策 家庭裁判所・司法書士・弁護士
生前贈与・家族信託に関する相談 司法書士・税理士・弁護士・信託専門家

それぞれの相談先について詳細を説明します。

【市役所】相続の基本的な相談

市役所では相続に関する基本的な情報を教えてくれます。

市役所が対応してくれる主な相談内容は次のとおりです。

  • どんな手続きをしたら良いのかわからない
  • 対応してくれる窓口を知りたい
  • 各種届出や戸籍謄本、印鑑証明書などの相続手続きに必要な証明書の取得

相続手続きは市役所で行う手続きも多いため、基本的なことは一通り教えてくれます。

公共機関ということもあり、相談費用はかかりません。

【税務署・税理士】相続税に関する基本的な相談

税務署では相続税の基本的な情報(申告義務、書類形式など)を案内しています。

対応してくれる主な相談内容は次のとおりです。

  • 相続税の申告義務の有無
  • 相続税申告書の書き方
  • 相続税申告時の必要書類
  • 相続税の簡単な計算方法
  • 基礎控除の計算方法や特例などの要件

また、税務署での相談は無料であり、電話相談も受け付けています。

基本的な手続きに関する相談なら税務署でも問題ないと言えるでしょう。

しかし節税方法や複雑な財産構成に応じた戦略的な対策は行っていません。

込み入った内容や節税方法については、税理士への相談がおすすめです。

【弁護士・法テラス】遺産分割に関するトラブル発生時

遺産分割など、相続に関するトラブルに巻き込まれている場合は、弁護士への相談がおすすめです。

弁護士への主な相談内容は次のとおりです。

  • 遺産分割の内容に承認が取れずに揉めている
  • 見つかった遺言書の信憑性が低い
  • 遺言書に遺留分侵害の可能性が見られるため、侵害額請求をしたい

弁護士への相談費用は無料のところもあれば、有料としている事務所もあり、費用体系も事務所や相談内容や規模によって異なります。

たとえば、遺産分割調停の相談において、着手金が20万円〜30万円程度からの事務所もありますが、実際の金額は案件の難易度や財産規模によって異なります。

また、法定相続人は誰になるのか、相続放棄などや専門的な相談内容は法テラスに相談すると、詳しく教えてくれます。

法テラスでは、収入額が一定額以下の方は無料相談を受けられます。

この回数は3回までです。

【家庭裁判所・司法書士・弁護士】相続放棄に関する相談

相続放棄に関する相談は、弁護士や司法書士、家庭裁判所への相談がおすすめです。

  • 相続放棄の手続きを依頼したい
  • 相続放棄をした方が良いのか迷っている
  • 家庭裁判所とのやり取りを専門家に任せたい

相続放棄の申述は家庭裁判所に対して行う必要があり(民法第938条)、司法書士は申述書の作成支援は可能ですが、裁判所への代理申請はできません。

また、紛争が絡む場合は、弁護士(弁護士法第72条)でなければ対応できません。

とりあえずは司法書士に相談しておけば問題ありませんが、紛争がある場合は弁護士への相談を検討すると良いでしょう。

静鉄不動産と専門士業の相続サポートセンターのような、士業連携で対応している場合は、紛争の有無にかかわらず様々な士業と提携してワンストップで対応ができるので、おすすめです。

【司法書士・弁護士】相続人調査や財産調査

司法書士は戸籍謄本の収集や法定相続情報一覧図の作成や、相続人調査の手続きをスムーズに進めることができます。

不動産登記に関する知識も十分です。

弁護士は相続人調査に加えて、財産調査もスムーズに進めることができ、関係機関への照会も代理することができます。

司法書士、弁護士ともに調査結果を踏まえた上で、最適な手続きをアドバイスしてくれます。

具体的な相談内容は次の通りです。

  • 相続放棄を検討するために財産調査をしたい
  • 相続人の特定をしたい
  • 個人ではできない手続きを依頼したい

【司法書士】相続不動産登記の相談

司法書士は相続登記の専門家です。

相続登記に関する悩み事は、司法書士へ相談すると解決に導いてくれるでしょう。

相続登記に関する主な相談内容は次のとおりです。

  • 相続登記申請書の作成と提出を全部任せたい
  • 必要書類の収集を任せたい
  • 相続登記に関する質問がしたい

相続登記は自分で手続きすることもできますが、専門的な知識が必要で面倒な手続きにも対処しなければいけません。

参考記事:不動産の相続登記を自分でやる方法と注意点 | 必要書類や費用も解説

特にこだわりがなければ、司法書士へ一任するのがおすすめです。

【行政書士】戸籍収集・預貯金解約などの実務代行

行政書士は、遺産分割協議書の作成や戸籍収集、法的紛争を含まない名義変更の手続きを代行できます。

預貯金の解約手続きについては、金融機関によっては行政書士の代行が認められるケースもあります。

ただし、相続人間で争いのあるケースでは弁護士への相談が必要です。

行政書士は、主に法的な解釈の必要がない実務的なサポートが可能、と認識しておきましょう。

行政書士へ相談できる主な内容は次のとおりです。

  • 細々した名義変更などの手続きを全て一任したい
  • 相続財産の種類や評価額などを一覧表にまとめたい
  • 預貯金口座の解約や払い戻しについて

【金融機関】金融資産の手続きや今後の運用

相続が発生すると、被相続人の預金や保険など、金融資産の手続きを進めなければいけません。

被相続人の遺品や通帳の明細などを頼りに取引のあった金融機関を確認しつつ、名義変更や解約などの手続きを進めます。

金融機関への主な相談内容は次のとおりです。

  • 口座の解約や払い戻しがしたい
  • ローンの残債の確認がしたい
  • 相続した預貯金や有価証券の運用のアドバイスが欲しい

金融機関は状況に合わせて、今後の手続きと運用をサポートしてくれます。

今後の運用を深く検討してみたい場合は、複数の金融機関に相談すると、より良い選択肢を見出すことができるかもしれません。

【公証役場・弁護士・司法書士】遺言書の作成・執行

公証役場や弁護士は、遺言書の作成や執行をサポートできます。

司法書士もサポートできますが、より高い専門性を期待する場合は公証役場や弁護士のサポートを受けた方が良いです。

遺言書の作成について、主な相談内容は次の通りです。

  • 遺言書の形式と内容について相談したい
  • 遺言書作成の全般的な内容を確認したい
  • 複雑な相続に関するアドバイスを受けたい

遺言内容が複雑でない場合は公証役場、遺産分割で紛争が生じる可能性がある場合や複雑な財産や相続関係がある場合は、弁護士への相談がおすすめです。

【家庭裁判所・司法書士・弁護士】成年後見制度に関する相談

相続が発生する前に、認知症などで判断能力が低下した親の財産をどう管理すればよいか悩むケースも少なくありません。

このような場合、「成年後見制度」を利用することで、家庭裁判所が選任する後見人が代わりに財産管理や契約行為を行うことができます。

また、自分で後見人を指定しておきたい場合は「任意後見契約」の締結も可能です。

家族信託との違いについても併せて相談すると良いでしょう。

【税理士・弁護士・信託専門家】生前贈与・家族信託に関する相談

相続が発生する前に、あらかじめ財産を移転したい、将来の相続トラブルや税負担を減らしたいと考える方には、「生前贈与」や「家族信託」の活用がおすすめです。

生前贈与は、年間110万円まで非課税で贈与できる「基礎控除」や、特定目的に限定して非課税枠が拡大される「教育資金の一括贈与」「結婚・子育て資金の一括贈与」などの制度があります。

一方、家族信託は、認知症対策や相続後の資産承継に柔軟に対応できる制度です。

信頼できる家族などを「受託者」として、財産管理や処分を任せることで、親族間での円滑な資産運用が可能になります。

また、司法書士や弁護士のほか、信託実務に詳しい家族信託専門士や信託会社に相談するケースもあります。

相談できる専門家は、司法書士、税理士、弁護士、信託専門家です。

相続の一連の流れと対応できる士業

全体的な相続の流れと手続きごとに対応できる士業の一覧表を作成しました。

専門家への依頼を検討している方は、参考にしてみてください。

相続手続きの基本的な流れ

  • 遺言書の有無の確認
  • 相続人と相続財産の調査
  • 相続放棄と限定承認の選択
  • 遺産分割協議と遺産分割協議書の作成
  • 相続登記や名義変更
  • 相続税の申告と納付

各手続きに対応できる士業

相談内容 対応可能な士業
遺言書の有無の確認 弁護士 司法書士(代理申請を除く)
相続人の調査 弁護士 司法書士 税理士 行政書士
相続財産の調査 弁護士 司法書士 税理士 行政書士
遺産分割協議書の作成 弁護士 司法書士 税理士 行政書士
相続放棄と限定承認の選択 弁護士 司法書士(代理申請を除く)
相続登記 弁護士 司法書士
相続税の申告と納付 税理士
相続人どうしの紛争解決 弁護士

相続相談窓口に迷ったら?おすすめの選び方

相談窓口に迷ったら、まずは状況の切り分けから入るとわかりやすいです。

相談窓口に迷った時のおすすめの選び方を紹介します。

STEP1:何に困っているかを明確にする

相続の相談窓口は多岐に渡るため、まずは何に困っているのか明確にしなければいけません。

  • 相続手続き全般の流れを知りたい
  • 遺産分割の揉め事を解消したい
  • 相続放棄を検討している
  • 遺言書を作成したい

今、どんなことで迷っているのか、整理してみると適切な相談先を見つけやすくなります。

相続の悩みは大まかに分けることができますので、該当の悩みに対応する相談先を探してみてください。

相続に関する悩み事 対応可能な士業やチーム 詳細
相続人どうしの揉め事 弁護士 仲介や裁判の対応ができる
相続税が発生する見込みで、どうしたら良いのかわからない 税理士 節税や納税資金対策など、税金に関する専門的な対応ができる
不動産や登記の手続きが必要 司法書士 相続登記の専門家として、効率よくミスのない手続きができる
忙しいので手続きを全て一任したい 士業連携チーム 各士業による連携によって全ての課題を解決する

STEP2:相談窓口を決める

次に相談する窓口をどこにするかを決めていきましょう。

相続手続きに関する相談であれば無料相談窓口

基本的な相続の手続きの流れや必要書類、期限などに関する一般的な情報を知りたい場合は、無料相談窓口の利用も良い選択肢の一つです。

自治体や弁護士会、司法書士会などが提供する無料相談会では、専門家から基本的なアドバイスを受けることができます。

無料とはいえ、専門家からのアドバイスは心強いものです。

今後どんな手続きが必要になるのか、把握することができます。

ただし、無料相談は時間や相談内容に制限があります。

個別の複雑な相談や具体的な手続きの代行を依頼する場合は、実際に専門家や士業連携チームに依頼して打ち合わせを進めなければいけません。

相続に関する特定の悩みであれば、専門家に相談

すでに悩み事が明確になっている場合は、専門家への相談がおすすめです。

悩み事に対応する相談先は次のとおりです。

相続に関する基本的な相談 市役所・法テラス
相続税に関する基本的な相談 税務署・税理士
遺産分割に関するトラブルの発生時 弁護士
相続放棄に関する相談 家庭裁判所・司法書士・弁護士
相続人調査や財産調査 司法書士・弁護士
相続不動産登記の相談 司法書士
戸籍収集・預貯金解約などの実務代行 行政書士
金融資産の手続きや今後の運用 金融機関
遺言書の作成・執行 公証役場・弁護士・司法書士

専門家へ依頼する時は、状況を明確に伝えるほど具体的な解決策のアドバイスが得られます。

依頼するときは状況を整理して、ピンポイントに相談することをおすすめします。

参考記事:司法書士に相続相談できる内容とは?費用相場や探し方を詳しく解説

相続全般の相談で、複数の専門家への相談が必要な場合は士業連携チームに相談

相続は税金と法律、手続きなどの要素が複雑に絡む業務です。

それぞれの専門家へ依頼すると窓口が幾つかに別れてしまい、通すのも大変です。

可能であれば、士業連携チームで相談に対応してくれるところを選ぶと手間がかかりません。

相続に強い士業法人では、税理士や弁護士、司法書士が連携して課題の解決にあたります。

また、相続特化型の行政書士・司法書士事務所でも柔軟な対応が可能です。

相続の相談なら静鉄不動産と専門士業の相続サポートセンターへ

スムーズな相続の問題解決には、課題にあった相談先の選択が必要です。

基本的な相談では、市役所などの無料相談窓口がおすすめです。

基本的な知識や手続きを知りたいだけなら、無料相談窓口でも十分に事足ります。

明確な悩みを抱えている場合は、それぞれの専門家への個別相談にて問題解決を図ります。

静鉄不動産と専門士業の相続サポートセンターは、司法書士や弁護士、行政書士など相続手続きに関わる士業で構成された組織です。

幾つかの課題を抱えている場合は、個別に士業へ相談する必要がありますが、静鉄不動産と専門士業の相続サポートセンターなら一つの窓口で全ての問題へ対応可能です。

それぞれの専門家が、個別最適化されたオーダーメイドな相続対策を提案します。

相続手続きの窓口を一元化したい、という方はぜひ静鉄不動産と専門士業の相続サポートセンターへご相談ください。

静鉄不動産と専門士業の相続サポートセンター

相続の疑問、専門家がまとめてお答えします

お電話でのご相談0120-200-009月〜土 9:00〜18:00(日祝定休)
無料相談を予約する

相続時の空き家特例とは?気になる要件や適用条件を徹底解説

2025.06.11

相続した空き家を売却なり、処分したい方にとってありがたい制度が「空き家特例(被相続人の居住用財産の譲渡所得の特別控除)」です。

空き家特例には、相続した空き家を税制面から後押しすることによって、増え続ける空き家の放置を防ぎ、市場への流通を促進するという国の目的があります。

空き家特例を活用することで、相続した空き家の売却などをしやすくなるため、空き家を相続した方はぜひこの制度を知っておきましょう。

この記事では、空き家特例の適用条件や併用できる他の特例などについて詳しく解説します。解説します。

記事監修者

司法書士 川上直也

司法書士 川上直也

当センターの受付を担当しております。

司法書士になる前は、特別養護老人ホームで約10年間介護職に従事しておりました。そこで法律に悩む高齢者の声に触れ、「気軽に相談できる法律の専門家の必要性」を感じ、司法書士を志しました。

ご相談には丁寧に耳を傾け、安心して話せる環境づくりを大切にしています。相続などでお困りの際は、どうぞお気軽にご相談ください。

空き家特例とは|相続した不動産の譲渡所得が軽減される制度

空き家特例とは、相続した空き家を売却した時の譲渡所得(利益)から最高3,000万円までを控除できる制度です。

譲渡所得とは、譲渡価格(売却金額)から不動産取得費(※不動産取得費には、被相続人が購入した金額や改修費が含まれますが、これらの証明書類がない場合は概算取得費として売却額の5%で計算され、課税額が高くなる場合があります)と譲渡費用を差し引いた金額のことです。

この譲渡所得に3,000万円の特別控除を適用できます。

空き家特例は、相続などで空き家を所有することになった方の、売却に関する税負担を少なくすることで、放置された空き家を減らす目的のために制定された制度です。

なお、相続によって取得した財産の総額が、相続税の基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合には、空き家特例の有無にかかわらず、相続税の申告と納税が必要です。

空き家特例はあくまで売却時の譲渡所得税に関する優遇制度であり、相続税の申告義務を免除するものではないため、注意しましょう。

空き家特例を利用する場合、適用要件が細かく定められているため、自分の状況が合致するか事前によく確認する必要があります。

対象になる物件や敷地

空き家特例を利用できる人は、原則として、被相続人の子や配偶者などの法定相続人であり、かつ家屋や敷地を相続または遺贈で取得した個人です。

被相続人と生計を共にしていなかった甥や姪など、直系血族・配偶者以外のケースでは適用が認められない可能性があるため注意が必要です。

空き家特例の対象となる空き家や敷地は、以下の要件を満たしている必要があります。

  • 相続開始の直前まで被相続人が1人で居住していた家であること
  • 昭和56年5月31日以前に建築された家屋であること
  • 区分所有建物登記がされている建物でないこと

敷地については家屋とセットで譲渡されることが原則です。

例外的に家屋を取り壊して更地で譲渡する場合、一定条件を満たせば適用の対象となります。

空き家特例の適用要件

空き家特例には次の適用要件が定められています。

  • 相続または遺贈によって空き家を取得している
  • 相続の開始日から3年を経過した年の12月31日までに譲渡が完了している
  • 売却代金が1億円以下
  • 相続した時から譲渡までに事業・貸付・居住の目的での利用がない
  • 一定の耐震基準に適合している
  • 親子や夫婦など身内での譲渡でない
  • 他の特例を受けていない

定められた要件をすべて満たす必要があります。

一つでも満たさない場合は、特例の適用を受けることはできません。

空き家特例の利用を検討する方は、国税庁のホームページや税務署で確認することをおすすめします。

【2024年以降】空き家特例の最新改正ポイント

空き家特例2024年の改正にて期限が延長され、現在は令和9年12月31日までとなっています。

その他、2024年に改正された空き家特例の詳細は次のとおりです。

  • 買主が譲渡の日から翌年の2月15日までの間に耐震改修と取り壊しを行った場合も対象物件になる
  • 相続人が3人以上いる場合、空き家特例の控除額3,000万円は取得割合に応じて分割適用される

大きな変更点は、売却した後に買主が耐震補修と取り壊しを実施した場合でも、特例が適用できるようになったという点です。

2023年末までの売却では、耐震改修や取り壊しは売主の責務でしたが、2024年以降では、買主が取り壊しを行っても適用されるように変更されています。

2024年の改正には、売主の負担を軽減することによって、さらに空き家の解消を進める狙いがあります。

また、2023年までは、相続人の人数に間計なく控除額は一律3,000万円でしたが、2024年以降は相続人の人数が3人以上の場合、1人あたりの適用可能控除額が最大2,000万円となることがあります。

空き家特例の申請に必要な書類

空き家特例を申請するためには、確定申告時に要件を満たしていることを証明するための書類添付が必要です。

必要書類は次のとおりです。

  • 譲渡所得の内訳書
  • 登記事項証明書
  • 被相続人居住用家屋等確認書
  • 耐震基準適合証明書または建設住宅性能評価書の写し
  • 売却代金が1億円以下であることがわかる書類

登記事項証明書には、相続または遺贈によって取得した事実と、昭和56年5月31日以前に建築された空き家であることの証拠、区分所有の建物でないことが記載されている必要があります。

登記事項証明書は「譲渡所得の特例の適用を受ける場合の不動産にかかる不動産番号等の明細書」に不動産番号を記載すると、添付を省略することも可能です。

耐震基準適合証明書は、更地で売却した場合においては添付不要です。

空き家特例と併用できる特例

空き家特例と併用できる特例の詳細を説明します。

  • 小規模宅地等の特例との併用
  • その他に併用できる特例

小規模宅地等の特例との併用

小規模宅地等の特例は、被相続人が居住していた家を相続した場合に、相続税の評価額を最大80%減額できる制度です。

相続時に小規模宅地等の特例を利用して、その後売却する際に空き家特例を利用することもできます。

ただし、それぞれの適用には個別の要件があるため、両者を同時に使うには注意が必要です。

たとえば、小規模宅地特例で評価減した土地を相続後に一部売却する場合、その売却部分が空き家特例の対象とならないケースもあるのです。

このように、空き家特例の適用範囲が制限される可能性もあるので、必ず専門家に確認しましょう。

参考記事:実家を相続したらどうする?活用方法や手続きの流れ、相続税対策を解説

その他に併用できる特例

空き家特例のように租税特別措置法によって制定されている特例は、他の特例との併用ができない原則があります。

しかし、状況次第では住宅ローン控除との併用ができる可能性があります。

相続した空き家を取り壊し、新たに住宅を建てて居住した場合、その新築住宅で住宅ローンを利用していれば、一定の要件のもとで住宅ローン控除を受けることができる、という具合です。

居住用財産の3,000万円特別控除などの譲渡所得に関する特例との併用はできません。

空き家特例の申請をする際の注意点

空き家特例を申請する際の注意点を4つ紹介します。

  • 納税額がゼロ円でも確定申告をする必要がある
  • 被相続人の家屋を相続以前に取得している場合は適用外になる
  • 店舗や倉庫は適用対象外となる
  • 旧耐震基準の住宅はそのままでは適用対象外になる

納税額がゼロ円でも確定申告をする必要がある

空き家特例の適用を受けるためには、譲渡所得税が0円で納税の必要がない場合でも、確定申告が必要です。

空き家特例の適用要件の一つに確定申告が義務付けられているため、納税額が0円でも申告しなければいけません。

確定申告書に特例を希望する旨を記載したうえで、必要な書類を添付して提出します。

納税額がないから確定申告しなくても良いと自分で判断してしまうと、本来受けられるはずだった空き家特例の措置が受けられなくなってしまいます。

被相続人の家屋を相続以前に取得している場合は適用外になる

原則として、相続の開始前から相続人が自己居住用の建物を所有していた場合、その建物は空き家特例の対象にはなりません。

被相続人の家が空き家だったとしても、相続人がすでに別の居住用物件を所有している場合、相続人が新たに取得した被相続人の家を自分の居住のために使っていた、とは言い切れません。

このような状況では特例の趣旨から外れるため、適用外とされています。

ただし、例外的に相続人が被相続人と同居しており、被相続人の家屋だけを相続した場合など、一定の条件を満たすことで対象となる可能性もあります。

店舗や倉庫は適用対象外となる

空き家特例は被相続人が居住のために利用していた家と敷地を対象としているため、居住の目的がない建物は対象外となります。

倉庫は物品の保管を目的とした建物で、店舗は事業のための建物なので、居住用として認められません。

相続後に空き家となっていたとしても、被相続人が生前住んでいたわけではないため、空き家特例の適用外です。

ただし、店舗兼住宅など用途が事業と居住用を兼ねている場合、居住部分と非居住部分において、取り扱いが異なる場合があります。

旧耐震基準の住宅はそのままでは適用対象外になる

空き家特例を受けるためには、耐震性の確保が必要です。

1981年(昭和56年)5月31日以前に建てられた旧耐震基準の建物でも空き家特例を受けることはできますが、売却までに耐震改修工事を行い、現行の耐震基準を満たさなければいけません。

2024年以降の改正では、買主が譲渡後の翌年2月15日までに耐震改修、もしくは解体を行っても対象となるケースがあります。

旧耐震基準の建物でも空き家特例を受けることはできますが、あらかじめ適用要件を確認しておく必要があります。

空き家特例を確実に受けるにはどうすればいい?

空き家特例は適用要件が細かいため、自分で判断するのが難しいケースもあります。

空き家を売却した後で、実は適用外だった、という事態は避けたいところです。

まずは、以下のポイントを確実に抑えつつ、自分でできることを確実に準備しましょう。

  • 適用要件をしっかりと理解する
  • 必要書類をあらかじめ漏れなく用意しておく
  • 確定申告を忘れない
  • 自分で対応できないと感じたら専門家へ相談する

空き家特例に関する手続きにおいて、多くのケースで専門家の力が必要となるでしょう。

空き家特例に関する手続きに関わる主な専門家、業者は司法書士や税理士、土地家屋調査士、不動産業者などです。

とはいえ、士業や業者へそれぞれ依頼し、手配を進めていくのはとても大変な作業です。

窓口の分だけ費用もかさみます。

業者へ依頼するときは、一つの窓口で完結できる連携力の高いところへ依頼するのが望ましいです。

空き家特例に関するよくある質問

空き家特例についてよくある質問を2つピックアップして紹介します。

  • 建物を売却後に取り壊しても適用が受けられる?
  • 店舗兼住宅の場合は適用が受けられる?

建物を売却後に取り壊しても適用が受けられる?

売却後に買主が建物を取り壊す場合は、適用が受けられます。

しかし、買主が取り壊しをしなければ、適用は受けられません。

空き家特例の適用要件に、売却前に売主が建物を取り壊して更地で譲渡する、または耐震改修を行うと定められています。

2024年以降の改正では、買主が譲渡後の翌年2月15日までに耐震改修または解体工事を行った場合も特例が適用されると変更されました。

しかしこの適用要件は、あくまで買主側に関するものです。

売主が建物を売却した時点では、取り壊し等の要件を満たしていない点に注意が必要です。

店舗兼住宅の場合は適用が受けられる?

居住部の割合と状況によって適用の判断が分かれます。

空き家特例の対象となるのは、被相続人が主に居住用として利用していた部分です。

店舗として利用していた領域が大部分に及んでいると、原則として適用不可です。

一定割合の領域を居住目的で利用していた場合や、被相続人が該当の建物を生活拠点としていたと認められる場合は、適用が認められる可能性があります。

具体的な判断は、建物の登記簿上の種類や構造、被相続人の生活状況、それぞれの部分の利用状況を総合的に考慮した上で行われます。

空き家の相続なら静鉄不動産と専門士業の相続サポートセンターへ

空き家特例は空き家の売却を検討している方にとって、とても重要な制度です。

3,000万円もの控除が受けられるため、大幅に納税額を減らすことができます。

「空き家を売却したいけど、譲渡所得税が気になって踏ん切りがつかない」という方には渡りに船と言うべき制度です。

しかし、どんな空き家でも制度が適用されるわけではありません。

適用要件がやや厳しいため、空き家特例を検討するときは、制度の概要や要件をしっかり確認する必要があります。

「自分の空き家が空き家特例を使えるのかよくわからない」と言う方は、静鉄不動産と専門士業の相続サポートセンターへご相談ください。

数多く取り扱ってきた空き家相続のノウハウを元に、それぞれの課題に対して最適な提案を行っています。

空き家の売却に関わる司法書士や税理士など、すべて一つの窓口で対応できるため、余計な手間や費用もかかりません。

空き家特例のサポートも行っていますので、納税額が気になる方もお気軽にお問い合わせください。

静鉄不動産と専門士業の相続サポートセンター

相続の疑問、専門家がまとめてお答えします

お電話でのご相談0120-200-009月〜土 9:00〜18:00(日祝定休)
無料相談を予約する

相続した不動産を売却するには?特例や税金、流れを解説

2025.06.11

相続した不動産を持て余してしまう場合や、相続税の納税資金捻出のために、不動産の売却を検討せざるを得ない場合があります。

不動産の売却で利益を得た場合は、譲渡所得税の納税が必要です。

場合によっては控除の特例を活用することで、課税所得を圧縮し、譲渡所得税を軽減または非課税とすることができます。

この記事では不動産の売却についてわかりにくい特例の適用や、注意すべきポイント、必要経費と売却までの流れを詳しく説明しています。

記事監修者

司法書士 川上直也

司法書士 川上直也

当センターの受付を担当しております。

司法書士になる前は、特別養護老人ホームで約10年間介護職に従事しておりました。そこで法律に悩む高齢者の声に触れ、「気軽に相談できる法律の専門家の必要性」を感じ、司法書士を志しました。

ご相談には丁寧に耳を傾け、安心して話せる環境づくりを大切にしています。相続などでお困りの際は、どうぞお気軽にご相談ください。

相続した不動産の売却を検討する主なケース

相続した不動産の売却を検討するケースは、それぞれの事情によって異なりますが、、大きく分けると、以下3つのケースに分類できます。

  • 相続したものの不動産の使い道がない
  • 相続した不動産を売却して相続税を払いたい
  • 相続した不動産を換価分割したい

それぞれの状況について、詳細を説明します。

相続したものの不動産の使い道がない

相続した不動産の使い道が見当たらない場合、維持費や税金などの負担を考えて売却を選択する方法もあります。

また、譲渡所得税は被相続人が取得した当時の取得費を基準に計算されるため、値上がり前の状態で売却を決めてしまえば、税負担を軽減できる可能性もあります。

相続した不動産を売却して相続税を払いたい

相続税の支払いは基本的に現金払いです。

相続税が発生する見込みなのに手持ちの現金がない場合は、相続した不動産の売却を検討しなければいけません。

なお、相続税の申告と納税は、相続財産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超えた場合に義務が発生します。

控除額を超えるかどうかを判断するためには、相続開始後できるだけ早く、不動産を含めたすべての財産の評価を行うことが重要です。

相続税の申告と納税は、「相続の開始を知った日の翌日から10ヶ月以内」に行う必要があります。

相続税額があるときは、その相続の開始があつたことを知つた日の翌日から十月以内(その者が国税通則法第百十七条第二項(納税管理人)の規定による納税管理人の届出をしないで当該期間内にこの法律の施行地に住所及び居所を有しないこととなるときは、当該住所及び居所を有しないこととなる日まで)に課税価格、相続税額その他財務省令で定める事項を記載した申告書を納税地の所轄税務署長に提出しなければならない。

引用元:相続税法第27条第1項(相続税の申告書)

不動産の売却には一定の時間を要するため、早めの準備と不動産会社への相談が重要です。

相続税には延納や物納という制度がありますが、要件が厳しいため、不動産の売却と並行して検討を進めるようにした方が無難です。

相続した不動産を換価分割したい

換価分割とは、不動産を現金化して相続人の間で均等に分配する相続の方法です。

相続の分割協議にて換価分割を選択した場合は、不動産は売却しなければいけません。

換価分割では、適正な価格で売却するために複数の不動産会社に査定を依頼します。

最終的に売却代金から諸費用を差し引いた残額が分配代金です。

換価分割は、それぞれの相続人が公平に財産を取得できるメリットの一方で、売却に時間と手間がかかることも認識しておく必要があります。

相続不動産の売却の際に適用を検討すべき代表的な特例

相続不動産を3年以内に売却すると、譲渡所得税を節税できる可能性があります。

節税に大きな効果をもたらす特例は次の3つです。

  • 居住用不動産を売却した際の3,000万円特別控除
  • 相続した空き家を売却した場合の3,000万円控除
  • 相続税の取得費加算の特例

それぞれ詳しく説明します。

参考記事:相続時の空き家特例とは?気になる要件や適用条件を徹底解説

居住用不動産を売却した際の3,000万円特別控除

個人が自分の家を売却して一定の要件を満たした場合に、譲渡所得から最高3,000万円まで控除できる制度です。

適用要件の中で、もっとも重要なポイントは売却した不動産に住んでいた事実の有無です。

売主が売却する直前まで家に住んでいた事実があれば問題ありませんが、相続した後に住んでいた事実がなく、空き家になっていた場合は、本制度は適用されません。

相続した空き家を売却した場合の3,000万円控除

被相続人が1人で住んでいた家や土地を相続にて取得した後に、空き家としてその家を売却した場合、一定の要件を満たせば譲渡所得から最大3,000万円控除できる制度です。

親から相続した家を空き家として売却し、本制度の適用を受けるためには、次の要件を全部クリアしなければいけません。

  • 売却する人が、相続人もしくは遺言によって指名された包括受遺者であること
  • 売却する人が、相続または遺贈によって被相続人の土地や建物を取得している
  • 過去に本制度を利用したことがない
  • 建物が1981年(昭和56年)5月31日より以前に建てられたものである
  • 建物がマンションなどの区分所有建物でないこと
  • 被相続人が相続開始の直前に1人で居住していた
  • 空き家を買う人が、売却する人の親族などでない第三者であること
  • 売却時期が相続開始日から3年目の12月31日以内、もしくは制度適用期間内の令和9年12月31日までの間であること
  • 売却代金が1億円以下
  • 相続開始から売却までの間に事業や賃貸のために使用していないこと
  • 建物が売却時に耐震基準に適合していること

相続税の取得費加算の特例

相続税の取得費加算の特例とは、相続や遺贈によって取得した遺産を一定期間内に売却した場合に、納税した相続税から一定額を売却した遺産の取得費に加算できる制度です。

取得費加算の特例によって経費を上乗せできるため、結果として譲渡所得税を安く抑えることができます。

相続税の取得費加算の特例の適用要件は次のとおりです。

  • 相続または遺贈によって財産を取得している
  • 遺産を取得した人に相続税が課せられている
  • 相続の開始日の翌日から相続税の申告期限の翌日以後3年以内に売却を終えている

加算される相続税額は以下の計算式にて算出されます。

加算される相続税額 = 相続税額 × (譲渡した財産の相続税評価額 ÷ 相続財産の課税価格の合計額)

相続不動産の売却の特例制度を使う際の注意点

相続した不動産の売却特例制度や取得費加算の特例を利用する場合は、以下の注意点に気を配る必要があります。

  • 相続開始の翌日から3年以内に売却する必要がある
  • 相続税の納税額がなければ制度は適用されない
  • 相続または遺贈による取得が前提条件
  • 空き家特例と取得費加算特例、マイホーム特例と買い替え特例は併用できない

特例全般に共通する注意点は期限です。

相続開始の翌日から3年以内に売却を終える必要があります。

その他には、相続または遺贈によって財産を取得していること、相続税が発生していることなどが前提条件です。

取得費加算特例とマイホーム特例は併用できないケースがありますので、事前の確認も必要です。

相続した不動産を売却する際に発生する税金と費用

不動産の売却時に必要な税金と費用をまとめました。

税金と費用の詳細を説明します。

税金

不動産を売却する際に発生する税金として、以下の3つがあります。

  • 譲渡所得税
  • 登録免許税
  • 印紙税

それぞれ詳しく解説します。

譲渡所得税

譲渡所得税とは、相続不動産を売却して利益が得られた場合に、利益に対して課税される税金のことを言います。

ここで言う利益とは、売却益そのものではありません。

利益とは、売却益から土地や建物の取得にかかった費用を差し引いた後の金額のことを言います。

課税譲渡所得金額の計算方法は次の通りです。

売却代金−(不動産の取得費+売却手数料など)

取得費用には、物件購入時の仲介手数料、測量費、造成費用、改良費などの諸経費を加えることができます。

取得費は被相続人が物件を購入した当時の金額で計算しなければいけません。

取得費用が不明の場合は、売却価格の5%として計算することも可能です。

算出された課税譲渡所得金額に、譲渡所得税の税率を当てはめて譲渡所得税を算出します。

所有期間ごとに設定されている譲渡所得税を一覧表にまとめました。

所有期間 所得税率 住民税率 復興特別所得税率
5年以下 30% 9% 0.63%
5年超 15% 5% 0.315%

登録免許税

登録免許税

登録免許税とは、相続した不動産の登記の際にかかる税金です。

登録免許税は、相続不動産を取得する人によって税率が異なります。

相続人が取得した場合 固定資産税評価額×0.4%
遺言によって相続人以外の人が取得した場合 固定資産税評価額×2.0%

例えば、相続不動産の固定資産税評価額が3,000万円で、法定相続人が相続不動産を取得した場合、登録免許税は3,000万円×0.4%=12万円です。

印紙税

印紙税は、不動産の売却時に取り交わす売買契約書など、お金が発生する取引の際に作成される書面に対してかかる税金です。

印紙税の税率は、契約金額ごとに決められています。

令和9年3月31日までに作成された契約書は、軽減措置の対象です。

契約金額 印紙税(軽減税額)
10万円超50万円以下 200円
50万円超100万円以下 500円
100万円超500万円以下 1,000円
500万円超1,000万円以下 5,000円
1,000万円超5,000万円以下 1万円
5,000万円超1億円以下 3万円
1億円超5億円以下 6万円
5億円超10億円以下 16万円
10億円超50億円以下 32万円
50億円超 48万円

その他の諸経費

税金の他にかかる主な諸経費は次のとおりです。

  • 仲介手数料
  • 土地の確定測量費
  • 建物の解体費用

仲介手数料は、土地や建物の売却を業者へ依頼する場合に発生する費用です。

仲介手数料は、土地や建物の売却価格に対して上限が設定されています。

土地の確定測量費は、測量を実施した際に必要な費用です。

その他、建物を取り壊す場合は建物解体費用がかかります。

参考記事:相続の費用まとめ|手続き別の金額や報酬相場、専門家へ依頼したほうが良いケースを紹介

不動産を相続して売却に至るまでの流れ

不動産を相続して売却に至る一連の流れは次のとおりです。

  • STEP1:遺言書の確認
  • STEP2:相続人の確定と遺産分割協議
  • STEP3:相続放棄や限定承認の検討
  • STEP4:相続登記
  • STEP5:不動産の査定と不動産業者の選定
  • STEP6:不動産売却の媒介契約
  • STEP7:売買契約の締結
  • STEP8:残金決済と引き渡し
  • STEP9:必要に応じて確定申告

それぞれの手続きの詳細について説明します。

STEP1:遺言書の確認

相続した不動産の売却を検討する場合、まず遺言書の確認をしなければいけません。

遺言書には不動産の相続人が指定されている場合があります。

特定の相続人が指定されている場合、その相続人の名義に変更した後でなければ、売却の手続きを進めることができません。

なお、自筆証書遺言書や秘密証書遺言書の場合は、開封する前に家庭裁判所で「検認」という手続きを受ける必要があります。

これを経ずに勝手に開封すると、民法第1004条に違反し、5万円以下の過料が科される可能性があるため注意が必要です。

封を開ける前に、管轄の家庭裁判所に問い合わせ、適切な手続きを取りましょう。

遺言書が存在しない場合や遺言書に相続に関する具体的な記述がない場合は、そのまま遺産分割協議へ進みます。

STEP2:相続人の確定と遺産分割協議

被相続人の戸籍謄本などを集めて法定相続人を特定する作業が必要です。

法定相続人が特定できたら相続人全員で遺産分割協議を行い、不動産の分割方法や売却後の代金の分配について話し合います。

基本的に全員の合意なしでは、不動産の売却はできません。

遺産分割協議成立後は内容に基づいて不動産の名義を相続人の誰か、もしくは共有名義へ変更する登記手続きを行った後に売却の手続きへ進みます。

遺産分割協議が難航する場合は、家庭裁判所の調停や審判などの手続きを利用することもできます。

STEP3:相続放棄や限定承認の検討

相続放棄は一切の相続権を放棄する手続きで、プラスの財産もマイナスの財産も引き継ぎません。

限定承認はプラスの財産の範囲内で、マイナスの財産を引き継ぐという手続きです。

あらかじめ負債の内訳がわかっている場合は、いずれかの選択が有効となる場合があります。

相続放棄および限定承認は、「自己のために相続の開始があったことを知った日から3ヶ月以内」に家庭裁判所に申述しなければなりません。

相続人は、自己のために相続の開始があったことを知った時から三箇月以内に、相続について、単純若しくは限定の承認又は放棄をしなければならない。ただし、この期間は、利害関係人又は検察官の請求によって、家庭裁判所において伸長することができる。

引用元:民法第915条第1項(相続の承認又は放棄をすべき期間)

ただし、相続放棄をした場合でも、不動産の現状管理義務(民法第940条)は放棄前の相続人に一時的に残る可能性があり、放棄後も損害を防止する管理責任を問われることがあります。

相続の放棄をした者は、その放棄の時に相続財産に属する財産を現に占有しているときは、相続人又は第九百五十二条第一項の相続財産の清算人に対して当該財産を引き渡すまでの間、自己の財産におけるのと同一の注意をもって、その財産を保存しなければならない。

引用元:民法第940条(相続の放棄をした者による管理)

相続放棄したことを速やかに家庭裁判所に申述し、適切な手続きを行うことで管理責任から解放されるよう注意が必要です。

STEP4:相続登記

相続した不動産を売却するためには、必ず不動産登記が必要です。

相続登記によって被相続人名義の不動産を相続人名義へ変更します。

不動産は登記によって権利関係が証明されることから、相続登記せずに法的に不動産の所有権を第三者へ主張することはできません。

相続登記をしないままだと買主との売買契約や所有権移転の手続きを進めることができなくなるため、相続不動産の売却には、まず相続登記が必要になります。

なお、2024年4月1日以降、相続登記は義務化されており、相続を知った日から3年以内に登記申請を行わないと、最大10万円の過料が科される可能性があります。

参考記事:相続の手続きはいつまで?期限と間に合わない場合の対処法を解説

そのため、登記手続きは早めに行いましょう。

参考記事:相続登記の義務化についてわかりやすく解説!罰則や放置するリスクとは?

STEP5:不動産の査定と不動産業者の選定

相続登記完了の後は、いよいよ不動産の売却へ移ります。

売却の前にまずは不動産の査定からスタートです。

査定額は、不動産の種類、立地、築年数、状態、周辺の相場などによって大きく変動します。

より適正な売却価格を把握するために、査定は複数の会社へ依頼するのが基本です。

参考記事:相続した土地の評価額の調べ方と計算方法を解説!節税はできる?

不動産業者を選ぶときは、査定額だけで判断せずに、業者の実績、得意な物件の種類、仲介手数料、営業担当者の信頼性などを総合的に判断する必要があります。

それぞれの不動産業者の強みを把握して、もっともマッチするところへ依頼することが大切です。

また、売却価格の相場を知るには、国土交通省が公表している「不動産価格指数」や「地価公示」を参考にすると良いでしょう。

地域ごとの価格動向や市況を把握することで、より適切な売却タイミングを見極める判断材料になります。

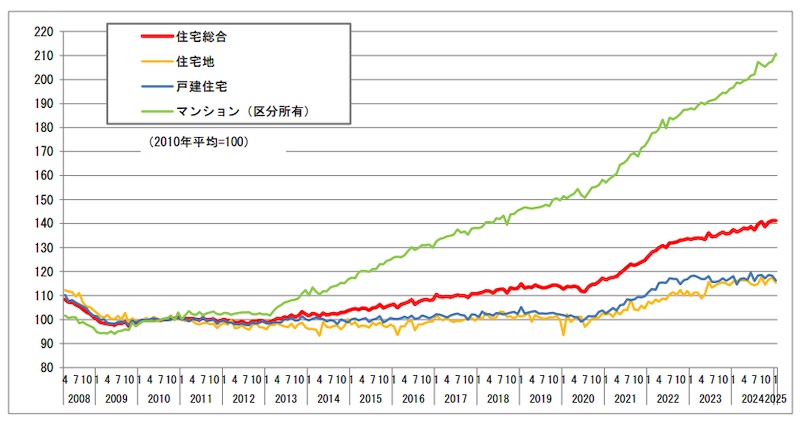
たとえば、2025年4月30日時点で公表された不動産価格指数は以下の通りです。

引用元:国土交通省『不動産価格指数(令和7年1月・令和6年第4四半期分)を公表』

このように不動産価格指数を見ることで、住宅の価値が年々上昇傾向にあるということが分かります。

STEP6:不動産売却の媒介契約

不動産業者との媒介契約には、一般媒介契約、専任媒介契約、専属専任媒介契約の3種類があります。

一般媒介契約は複数の業者に仲介の依頼できますが、専任媒介契約と専属専任媒介契約は一社のみの契約です。

売主自身が見つけた買主との取引でも仲介手数料が発生する場合があります。

契約期間や仲介手数料をしっかり確認のうえ、目的に合う不動産業者を選びましょう。

STEP7:売買契約の締結

売買契約は、不動産の売買の合意内容を明確にするための大事な手続きです。

契約書面には、物件の詳細情報、売買代金、支払い方法、手付金の額、引き渡し時期、瑕疵担保責任の内容、契約解除に関する事項などが詳細に記載されています。

売買契約の締結時には、買い手が手付金を支払い、双方が署名することで売買が成立します。

売買契約成立後の契約解除は原則として不可です。

STEP8:残金決済と引き渡し

残金決済では、買主が売買代金から手付金を差し引いた残りの金額を支払います。

残金決済が行われるのは、住宅ローンが実行されるタイミングです。

売主は残金を受け取るのと同時に、不動産の所有権の移転手続きを行います。

残金決済が終わったら、家の鍵を渡して引き渡し完了です。

残金決済や引き渡しの手続きは、司法書士立ち会いのもと、金融機関などで行われることが一般的です。

STEP9:必要に応じて確定申告

不動産売却後に利益がでた場合は、確定申告を行います。

不動産の売却で得られる譲渡所得は、売却価格から取得費と譲渡費用を差し引いた金額です。

売却価格よりも取得費や譲渡費用が上回ってしまい、損失がでた場合は確定申告の必要はありませんが、他の所得と損益通算できる場合や、繰越控除ができる場合があるため、確定申告をすることで節税に繋がる可能性があります。

また、居住用財産の3,000万円特別控除などの特例を適用する場合も確定申告が必要です。

相続した不動産の売却相談は静鉄不動産と専門士業の相続サポートセンターへ

相続した不動産の売却にて利益がでた場合は譲渡所得税の納税が必要ですが、特例を使うことで納税を回避することもできます。

税金の他には、登録免許税や印紙代などの諸経費も必要です。

相続した不動産の売却では、必ずしも利益が出るわけではありません。

売却の検討は慎重さが必要です。

静鉄不動産と専門士業の相続サポートセンターでは、さまざまな士業との連携によってお客さまの課題の解決にあたっています。

相続不動産の売却にお悩みの方は、ぜひ一度ご相談ください。

静鉄不動産と専門士業の相続サポートセンター

相続の疑問、専門家がまとめてお答えします

お電話でのご相談0120-200-009月〜土 9:00〜18:00(日祝定休)
無料相談を予約する